
Un proiect editorial marca Rentrop&Straton -
Liderul informatiilor specializate din Romania
Liderul informatiilor specializate din Romania
Raport GRATUIT pentru contabili

ChatGPT pentru Contabili TOP prompturi utile explicate clar
Solutia simpla pentru a profita de tehnologia AI!
 | Legislatie |
Legislatie fiscala
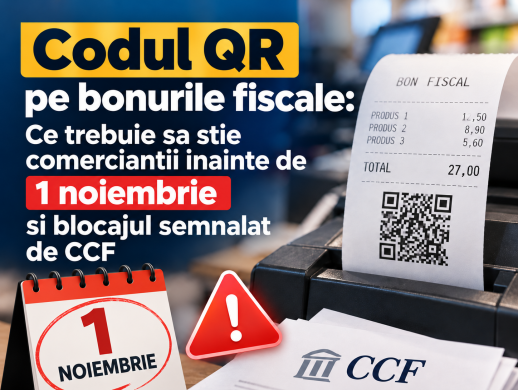
Camera Consultantilor Fiscali (CCF) a solicitat Ministerului Finantelor, prin adresa nr. 12177/12.10.2026, un punct de vedere oficial asupra aplicarii reglementarii, semnaland ca normele metodologice necesare implementarii nu au fost modificate. Problema este posibilitatea efectiva de conformare inainte de expirarea suspendarii sanctiunilor.
Obligatia a fost introdusa prin OUG nr. 69/2024, care a modificat OUG nr. 28/1999. Potrivit art. 4 alin. (2 ¹), pe bonul fiscal se tiparesc si sub forma de cod QR data si ora emiterii, numarul de identificare al bonului si seria fiscala a aparatului de marcat electronic fiscal. Prin urmare, simpla imprimare a unui cod care trimite catre pagina comerciantului, nu demonstreaza indeplinirea acestei cerinte.
Separat, art. 4 alin. (2) prevede inscrierea codului de identificare fiscala al beneficiarului la cererea acestuia si a numarului de identificare al bonului. Mentiunea privind beneficiarul trebuie inteleasa in conditiile textului legal: inscrierea se face la solicitare, fara a transforma fiecare vanzare catre populatie intr-o operatiune care presupune identificarea fiscala a cumparatorului.

Art. IV din OUG nr. 68/2025 suspenda pana la aceasta data aplicarea dispozitiilor art. 10 lit. f) si art. 11 alin. (1) lit. h) din OUG nr. 28/1999 pentru lipsa elementelor indicate: codul de identificare al beneficiarului, numarul de identificare al bonului si informatiile sub forma de cod QR. Amenda prevazuta de art. 11 alin. (1) lit. h) este cuprinsa intre 2.000 si 4.000 lei.
Asadar, 1 noiembrie 2026 este reperul legal al suspendarii, iar obligatia figureaza deja in legislatie. O eventuala prelungire trebuie verificata in actul normativ care o dispune. Solicitarile organizatiilor profesionale si informatiile despre masuri aflate in pregatire nu ofera aceeasi protectie juridica.
Copiaza Link-ul catre aceasta sectiune: Blocajul semnalat de Camera Consultantilor Fiscali
In adresa transmisa autoritatilor, CCF arata ca lipsesc specificatiile tehnice privind structura si formatul datelor, codificarea, dimensiunea si pozitia codului pe bon, precum si eventuala adresa de verificare. Potrivit Camerei, fara acest cadru, ICI Bucuresti nu poate emite suplimentul de aviz tehnic favorabil necesar, iar aparatele existente nu pot furniza codul QR conform cerintelor legale.

PFA II IF Taxe Impozite Deduceri Contributii

Manualul Contabilului Incepator - stick USB

Examenul de ACCES la STAGIUL CECCAR 2026
CCF solicita clarificarea calendarului normelor, analizarea unei solutii tranzitorii si comunicarea publica a masurilor avute in vedere inainte de expirarea suspendarii. Avertismentul priveste riscul sanctionarii pentru o neconformitate pe care utilizatorul aparatului nu o poate remedia prin propriile mijloace.
Consecinta practica este ca pregatirea comerciantului depinde de un intreg circuit: reglementare tehnica, testare, avizare si interventie autorizata asupra aparatului. Achizitia unui echipament prezentat comercial drept capabil sa imprime coduri QR, trebuie evaluata in raport cu conformitatea fiscala a solutiei. Capacitatea grafica de imprimare si indeplinirea cerintei fiscale sunt aspecte care trebuie verificate distinct.
Copiaza Link-ul catre aceasta sectiune: Ce pot face operatorii economici
Ca masura de pregatire, este utila inventarierea aparatelor utilizate la fiecare punct de lucru: model, serie fiscala, distribuitor si unitate de service. Pe aceasta baza, societatea poate solicita in scris informatii despre posibilitatea actualizarii, existenta unei solutii avizate, costuri si termenul estimat al interventiei. Raspunsul trebuie sa priveasca modelul concret.
Corespondenta cu distribuitorul trebuie pastrata alaturi de documentele aparatului. Solicitarea datata si raspunsul privind impedimentul tehnic, vor sustine explicatiile societatii. Toate aceste inscrisuri documenteaza situatia de fapt, dar nu echivaleaza cu o derogare si nu garanteaza inlaturarea unei eventuale sanctiuni.
Pentru societatile cu mai multe puncte de lucru, o evidenta comuna a aparatelor si a raspunsurilor primite, faciliteaza programarea actualizarilor dupa clarificarea cadrului tehnic.
Copiaza Link-ul catre aceasta sectiune: Rolul contabilului si al consultantului fiscal
Profesionistii care asista societatea, au obligatia de a explica intinderea suspendarii si sa urmareasca actele publicate in Monitorul Oficial. Informarea conducerii trebuie sa faca diferenta intre reglementarile aplicabile, pozitia CCF si recomandarile de pregatire. Un proiect sau un comunicat despre o posibila amanare trebuie prezentat ca atare, pana la adoptarea masurii corespunzatoare.
De asemenea, expirarea suspendarii privind aceste elemente ale bonului fiscal, trebuie analizata separat de celelalte obligatii asociate utilizarii casei de marcat. Organizarea vanzarilor si verificarile interne trebuie sa continue, fara ca discutia despre codul QR sa determine abandonarea controalelor curente asupra inregistrarii operatiunilor si documentelor emise.
In eventualitatea unui control, societatea trebuie sa poata prezenta atat situatia aparatului, cat si demersurile efectuate. Explicatiile sunt mai solide cand se bazeaza pe documente concrete si pe cronologia solicitarilor adresate furnizorului. Evaluarea unei sanctiuni presupune examinarea cadrului legal aplicabil la data faptei si a circumstantelor efective, inclusiv a posibilitatii tehnice de conformare.
Pentru contribuabili, conduita utila in aceasta perioada este pregatirea documentata si urmarirea clarificarilor oficiale. Interventia CCF evidentiaza nevoia unui calendar care sa permita implementarea efectiva. Pana la o eventuala modificare legislativa, termenul existent trebuie tratat cu atentie, iar deciziile privind aparatele de marcat fiscale, trebuie luate pe baza unor informatii tehnice verificate.
Uitati de stresul provocat de reglementarile fiscale care se schimba pe banda rulanta! Toate intrebarile dvs. pot primi acum raspunsuri prompte si profesioniste, indiferent de subiect, gratie noii platforme lansate de Grupul Rentrop & Straton – DomeniulFiscal.ro, o combinatie ideala de informatii de specialitate disponibile online si consultanta personalizata. Accesul in platforma este non-stop si, in plus, puteti adresa intrebari unui numar de 17 experti, atat pe e-mail, cat si direct la telefon. Dezbateti practic speta dvs. intr-o discutie personala cu un specialist de top si obtineti pe loc solutia! Click aici >>>
NOU: Probleme fiscal-contabile specifice unei agentii imobiliare
Articole similare
Codul QR pe bonurile fiscale: Ce trebuie sa stie comerciantii inainte de 1 noiembrie si blocajul semnalat de CCFChiria platita de firma pentru salariat: Reguli de impozitare, deductibilitate si inregistrari contabileCabinet individual de psihologie: Este obligatorie casa de marcat si ce documente se emit pentru incasari?Raportarea de durabilitate, simplificata: Cine mai are obligatia de raportare dupa noile reguliRaspunderea solidara pentru datoriile fiscale: ANAF a pregatit procedura nouaUltimele articole
Cum sa aveti toate termenele si obligatiile fiscale din 2027 la indemana: Descoperiti Agenda Fiscala a Contabilului!Sponsorizarea in timpul anului si dupa inchiderea acestuia: Depunerea formularului D177, conditii pentru efectuarea redirectionarii si exemplu practicReguli mai clare privind rambursarea TVA si identificarea situatiilor de risc [Proiect ANAF]Noi reguli privind cesiunea partilor sociale la SRL: Ce este important sa cunoastetiSuspendarea temporara a activitatii unui SRL in perioada 2026-2029: Ce declaratii fiscale trebuie depuse si care este tratamentul TVA?
DESCARCATI GRATUIT
Raportul Special
"ChatGPT pentru Contabili TOP prompturi utile"
Solutia simpla pentru a profita de tehnologia AI!






 RSS Flux RSS 2.0
 Sitemap XML