
Un proiect editorial marca Rentrop&Straton -
Liderul informatiilor specializate din Romania
Liderul informatiilor specializate din Romania
Raport GRATUIT pentru contabili

ChatGPT pentru Contabili TOP prompturi utile explicate clar
Solutia simpla pentru a profita de tehnologia AI!
 | Contabilitate |
Declaratii si formulare
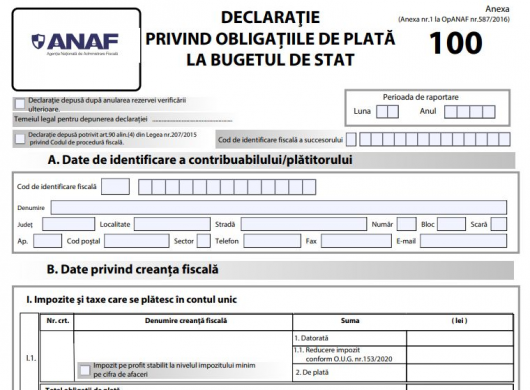
Declaratia 100 (D100), denumita „Declaratie privind obligatiile de plata la bugetul de stat”, reprezinta unul dintre formularele fiscale importante utilizate in activitatea contabila pentru declararea anumitor impozite, taxe si alte obligatii datorate bugetului de stat. Depunerea acesteia se realizeaza in functie de natura obligatiei fiscale si de regimul fiscal aplicabil contribuabilului, iar lista obligatiilor declarate prin D100 este stabilita prin Nomenclatorul obligatiilor de plata la bugetul de stat.
Pentru profesionistii contabili, gestionarea corecta a D100 presupune corelarea obligatiilor declarate cu evidenta contabila, documentele justificative si termenele fiscale aplicabile. Formularul poate include, in functie de situatia contribuabilului, obligatii precum impozitul pe profit, impozitul pe veniturile microintreprinderilor, impozitul pe dividende si anumite impozite retinute la sursa. De aceea, verificarea perioadei de raportare, a obligatiilor datorate si a versiunii actualizate a formularului este esentiala pentru evitarea erorilor si a unor eventuale corectii ulterioare.
In acest articol vei gasi informatiile esentiale despre D100: cine are obligatia sa o depuna, ce tipuri de impozite si taxe pot fi declarate prin acest formular si care sunt termenele de depunere aplicabile.
Descarca Soft A - Declaratia 100 (PDF Inteligent) >>
 Copiaza Link-ul catre aceasta sectiune: Ce noutati aduce O.A.N.A.F. nr. 1.075/2026
Va aducem la cunostinta ca O.A.N.A.F. nr. 1.075/2026 privind modificarea si completarea Ordinului presedintelui Agentiei Nationale de Administrare Fiscala nr. 587/2016 pentru aprobarea modelului si continutului formularelor utilizate pentru declararea impozitelor si taxelor cu regim de stabilire prin autoimpunere sau retinere la sursa a fost publicat in Monitorul Oficial nr. 772 din 11.09.2026.
Ce prevede: Prin acest ordin, nomenclatorul obligatiilor de plata la bugetul de stat, ce se declara prin formularul 100, se completeaza cu contributia pe venituri exceptionale. Aceasta contrbutie a fost introdusa prin Legea nr. 162/2026 privind declararea situatiei de criza pe piata titeiului si/sau a produselor petroliere, reducerea temporara a nivelului accizei la motorina, instituirea contributiei de solidaritate, precum si pentru stabilirea unor masuri de protectie a economiei, populatiei si de functionare a pietei energiei.
Instructiunile de completare a formularului 100 sunt adaptate corespunzator.
Contributia se datoreaza pe durata situatiei de criza stabilite potrivit art. 1 din Legea 162/2026 de catre urmatorii operatori economici:
a) operatorii economici, titulari de acorduri petroliere, care extrag titei din zacaminte situate pe teritoriul Romaniei si obtin venituri din comercializarea acestuia;
b) operatorii economici, titulari de acorduri petroliere, care extrag titei din zacaminte situate pe teritoriul Romaniei si care, direct sau prin persoanele afiliate, astfel cum sunt definite la art. 7 pct. 26 din Codul fiscal, prelucreaza acest titei si obtin venituri din comercializarea produselor energetice, prevazute la art. 10 alin. (2) din Legea 162/2026.
Modificari concrete in Declaratia 100
- Ordinul presedintelui Agentiei Nationale de Administrare Fiscala nr.587/2016 pentru aprobarea modelului si continutului formularelor utilizate pentru declararea impozitelor si taxelor cu regim de stabilire prin autoimpunere sau retinere la sursa, publicat in Monitorul Oficial al Romaniei, Partea I, nr.94 din 8 februarie 2016, cu modificarile si completarile ulterioare, se modifica si se completeaza dupa cum urmeaza:
1. La Anexa nr.3 "Nomenclatorul obligatiilor de plata la bugetul de stat", dupa pozitia 116, se introduce o noua pozitie, pozitia 117, cu urmatorul cuprins:
Denumirea creantei fiscale: Contributie pe venituri exceptionale
Temeiul legal: Legea nr.162/2026 privind declararea situatiei de criza pe piata titeiului si/sau a produselor petroliere, reducerea temporara a nivelului accizei la motorina, instituirea contributiei de solidaritate, precum si pentru stabilirea unor masuri de protectie a economiei, populatiei si de functionare a pietei energiei”
2. Anexa nr.4 "Instructiuni de completare a formularului 100 «Declaratie privind obligatiile de plata la bugetul de stat», cod 14.13.01.99/bs”, se modifica si se completeaza dupa cum urmeaza:
a) La Capitolul I "Depunerea declaratiei", punctul 1 „Termenul de depunere a declaratiei:” subpunctul „1.1. Lunar, pentru obligatiile de plata reprezentand:”, dupa litera t), se introduce o noua litera, litera u) cu urmatorul cuprins:
„u) contributie pe venituri exceptionale”.
b) Capitolul II "Completarea declaratiei", se modifica si se completeaza dupa cum urmeaza:
(i) La punctul 3 „Sectiunea B «Date privind creanta fiscala»” subpunctul 3.2, primul paragraf se modifica si va avea urmatorul cuprins:
„3.2. Tabelul de la pct.II "Impozite, taxe si alte obligatii care nu se platesc in contul unic" din anexa nr.1 la ordin se completeaza pentru declararea obligatiilor de plata prevazute la pozitiile 11, 25 - 27, 29 - 51, 57 - 63, 65 - 71, 74 - 77, 81 - 89, 91 - 93, 96 - 100 si 102 - 117 din Nomenclatorul obligatiilor de plata la bugetul de stat, prevazut in anexa nr.3 la ordin.”.
(ii) La punctul 3 „Sectiunea B «Date privind creanta fiscala»”, dupa subpunctul 3.2.20 se introduce un nou subpunct, subpunctul 3.2.21, cu urmatorul cuprins:
„3.2.21. Obligatia prevazuta la pozitia 117 «Contributie pe venituri exceptionale» din Nomenclatorul obligatiilor de plata la bugetul de stat se declara de catre operatorii economici prevazuti la art.9 alin.(1) din Legea nr.162/2026 privind declararea situatiei de criza pe piata titeiului si/sau a produselor petroliere, reducerea temporara a nivelului accizei la motorina, instituirea contributiei de solidaritate, precum si pentru stabilirea unor masuri de protectie a economiei, populatiei si de functionare a pietei energiei.”.
Copiaza Link-ul catre aceasta sectiune: Cine depune Declaratia 100?
Declaratia 100 („Declaratie privind obligatiile de plata la bugetul de stat”) se depune de catre persoanele juridice, persoanele fizice si alte entitati care datoreaza impozite, taxe sau varsaminte la bugetul de stat, conform Nomenclatorului obligatiilor de plata la bugetul de stat.
Conform Nomenclatorului obligatiilor de plata stabilit prin Ordinul ANAF nr. 587 din 1 februarie 2016, Declaratia 100 se utilizeaza pentru declararea urmatoarelor categorii de impozite:

Manualul Contabilului Incepator - stick USB

Excel pentru contabili cu ChatGPT - verificari si reconcilieri rapide

Calendarul contabilului vesel 2026
In functie de tipul obligatiilor de plata, Declaratia 100 se depune astfel:
1. lunar, pana la data de 25 inclusiv a lunii urmatoare celei in care au fost realizate obligatiile fiscale;
2. trimestrial, pana la data de 25 inclusiv a lunii urmatoare incheierii trimestrului;
3. alte termene, pentru diverse situatii specifice, conform prevederilor detaliate la punctul 1.3 din instructiunile de completare ale declaratiei. Acestea sunt:
a) pana la data de 25 decembrie, pentru platile anticipate aferente trimestrului IV, in cazul contribuabililor care declara si platesc impozit pe profit anual, cu plati anticipate efectuate trimestrial, si care determina platile anticipate trimestriale in suma de o patrime din impozitul datorat pentru anul precedent
b) in cazul impozitului pe profit datorat de contribuabilii care au optat pentru anul fiscal diferit de anul calendaristic, termenele de plata sunt:
c) pana la data de 25 ianuarie a anului urmator, respectiv pana la data de 25 a primei luni a anului fiscal modificat, urmator anului in care s-au aprobat situatiile financiare anuale, in cazul in care dividendele distribuite nu au fost platite pana la sfarsitul anului in care s-au aprobat situatiile financiare anuale, cu exceptiile prevazute de lege;
d) pana la data de 25 decembrie inclusiv a anului in curs pentru anul urmator, pentru obligatiile de plata reprezentand taxa pentru activitatea de prospectiune, explorare si exploatare a resurselor minerale
e) pana la termenul de plata prevazut de lege, pentru urmatoarele obligatii de plata: impozit pe veniturile din dobanzi, in cazul imprumuturilor acordate pe baza contractelor civile; impozit pe veniturile din lichidarea unei persoane juridice; taxa pentru obtinerea licentei de organizare a jocurilor de noroc; taxa anuala pentru obtinerea autorizatiei de exploatare a jocurilor de noroc; varsaminte din profitul net al regiilor autonome; dividende de virat la bugetul de stat de catre autoritatile publice centrale;
f) pana la termenul prevazut la art. 346 alin. (3) din Codul Fiscal pentru accizele datorate de operatorii economici, in situatiile prevazute la situatiile prevazute la art. 340 alin. (1) lit. b) si c) si alin. (4)-(7) din aceeasi lege;
g) pana la data de 25 a celei de-a doua luni urmatoare incheierii trimestrului pentru care se datoreaza contributiile, pentru obligatiile de plata reprezentand contributiile trimestriale datorate de persoanele prevazute la art. 4 alin. (3) si art. 13 alin. (3) din Ordonanta de urgenta a Guvernului nr. 77/2011 privind stabilirea unor contributii pentru finantarea unor cheltuieli in domeniul sanatatii, aprobata prin Legea nr. 184/2015;
h) pana la data de 25 mai inclusiv a anului pentru care se datoreaza impozitul pe constructii de catre contribuabilii prevazuti la art. 496 din Codul Fiscal
Copiaza Link-ul catre aceasta sectiune: Cum se completeaza declaratia 100
1. Perioada de raportare
In rubrica “Luna” se inscrie cu cifre arabe numarul lunii la care se refera obligatia sau numarul ultimei luni a perioadei de raportare, dupa caz (de exemplu: 01 pentru luna ianuarie sau 03 pentru trimestrul I).
Anul pentru care se completeaza declaratia se inscrie cu cifre arabe cu 4 caractere (de exemplu: 2010).
2. Sectiunea A "Date de identificare a platitorului"
In caseta "Cod de identificare fiscala" se completeaza codul de identificare fiscala atribuit contribuabilului, conform legii, inscriindu-se cifrele cu aliniere la dreapta.
In cazul asocierilor fara personalitate juridica pentru care, potrivit legii, exista obligatia inregistrarii fiscale se completeaza codul de inregistrare fiscala atribuit asocierii, conform legii.
In cazul asocierilor fara personalitate juridica pentru care, potrivit legii, nu exista obligatia inregistrarii fiscale se completeaza codul de identificare fiscala al persoanei desemnate, care indeplineste, potrivit legii, obligatiile declarative ale asociatilor.
In situatia in care, declaratia se completeaza de catre imputernicit/reprezentant fiscal, desemnat potrivit legii, se inscriu codul de identificare fiscala atribuit de organul fiscal competent persoanei ale carei obligatii sunt indeplinite, precum si datele de identificare ale acesteia, iar la rubrica "Functia/Calitatea" din formular se inscrie "Imputernicit".
In cazul in care, contribuabilul este inregistrat in scopuri de taxa pe valoarea adaugata, in prima casuta se inscrie prefixul RO.
In rubrica "Denumire" se inscriu, dupa caz, denumirea sau numele si prenumele platitorului de impozite si taxe.
Rubricile privind adresa se completeaza, dupa caz, cu datele privind adresa domiciliului fiscal al platitorului sau adresa sediului secundar care are calitatea de platitor de impozit.
3. Sectiunea B "Date privind creanta fiscala"
Pentru fiecare impozit si taxa prevazute in Nomenclatorul obligatiilor de plata la bugetul de stat, pentru care exista obligatii declarative in perioada de raportare, se completeaza in acelasi formular cate un tabel generat cu ajutorul programului de asistenta, inscriindu-se sumele reprezentand obligatiile constituite in perioada de raportare la care se refera declaratia, in conformitate cu instructiunile de mai jos.
In situatia in care in perioada de raportare nu au rezultat sume datorate/de plata/de recuperat pentru impozitele si taxele cuprinse in vectorul fiscal, la rubrica "Suma datorata/de plata" se inscrie cifra 0 (zero).
Necompletarea tabelului din sectiunea B, pentru impozitul sau taxa pentru care exista obligatie declarativa potrivit legii, echivaleaza cu nedeclararea obligatiei respective.
Corectarea obligatiilor declarate eronat in formular se face prin depunerea formularului 710 "Declaratie rectificativa", cod 14.13.01.00/r, conform procedurii in vigoare.
Coloana "Denumire creanta fiscala": se inscrie denumirea obligatiei de plata, conform Nomenclatorului obligatiilor de plata la bugetul de stat prevazut in anexa nr. 15, datorata in perioada de raportare.
Coloana "Suma":
Randul 1 "Suma datorata": se inscrie suma reprezentand impozitul/taxa datorat/datorata in perioada de raportare, conform legii.
Randul 2 "Suma de plata": se inscrie suma de la randul 1.
Randul 3 "Suma de recuperat": se completeaza numai in cazul asocierilor fara personalitate juridica prevazute la art.28 din Legea nr.571/2003, cu modificarile si completarile ulterioare, pentru asociatii persoane juridice straine si persoane fizice.
Randul "Total obligatii de plata": se inscrie suma reprezentand obligatii de plata la bugetul de stat pentru perioada de raportare, respectiv totalul sumelor declarate, inscrise la randul 2 "Suma de plata", pentru fiecare impozit/taxa.
Suma inscrisa la randul "Total obligatii de plata" se plateste in contul unic corespunzator.
3.1. Pentru platile anticipate, in contul impozitului pe profitul anual, prevazute la pozitia 1 din Nomenclatorul obligatiilor de plata la bugetul de stat, datorate de contribuabilii prevazuti la art.34 alin.(1) din Legea nr.571/2003, cu modificarile si completarile ulterioare, formularul se completeaza trimestrial, dupa cum urmeaza:
Randul 1 "Suma datorata": se inscrie suma reprezentand o patrime din impozitul pe profit datorat pentru anul precedent, actualizat cu indicele de inflatie (decembrie fata de luna decembrie a anului anterior), estimat cu ocazia elaborarii bugetului initial al
anului pentru care se efectueaza platile anticipate, calculata in conformitate cu prevederile art.34 alin.(6) din Legea nr. 571/2003, cu modificarile si completarile ulterioare.
Impozitul pe profit pentru anul precedent, pe baza caruia se determina platile anticipate, este impozitul pe profit anual datorat, conform declaratiei privind impozitul pe profit pentru anul precedent, fara a lua in calcul platile anticipate efectuate in acel an.
Pentru anul 2010, in cazul contribuabilior prevazuti la art.34, alin.(1) lit.b), la stabilirea platilor anticipate se va lua in calcul impozitul pe profit datorat pentru anul precedent, inregistrat in contul de 691 „Cheltuieli cu impozitul pe profit”.
Contribuabilii care in anul precedent au fost platitori de impozit pe veniturile microintreprinderilor efectueaza platile anticipate trimestriale, datorate in contul impozitului pe profit, in suma de o patrime din impozitul pe veniturile microintreprinderilor datorat in anul fiscal precedent, actualizat cu indicele de inflatie (decembrie fata de luna decembrie a anului anterior), estimat cu ocazia elaborarii bugetului initial al anului pentru care se efectueaza platile anticipate.
Contribuabilii care, in anul 2009, au inregistrat pierdere fiscala, au obligatia de a declara trimestrial plati anticipate in contul impozitului pe profit in suma de o patrime din impozitul minim anual, prevazut la art.18 alin.(3) din Legea nr.571/2003, cu modificarile si completarile ulterioare.
Contribuabilii nou-infiintati au obligatia de a declara trimestrial plati anticipate in contul impozitului pe profit, la nivelul impozitului minim anual aferent primei transe de venituri totale, prevazuta la art.18 alin.(3) din Legea nr.571/2003, cu modificarile si
completarile ulterioare, recalculat in mod corespunzator pentru perioada impozabila respectiva.
Randul 2 "Suma de plata": se inscrie suma de la randul 1.
Formularul nu se completeaza pentru impozitul pe profit de catre urmatorii contribuabili:
- organizatiile nonprofit;
- contribuabilii care obtin venituri majoritare din cultura cerealelor si plantelor tehnice, pomicultura si viticultura.
3.2. Declararea impozitului pe profit pentru veniturile obtinute de persoanele juridice straine din proprietati imobiliare si din vanzarea-cesionarea titlurilor de participare detinute la o persoana juridica romana:
a) in situatia in care platitorul de venit nu este o persoana juridica romana sau un sediu permanent din Romania al unei persoane juridice straine, obligatia declararii impozitului pe profit revine persoanei juridice straine care realizeaza veniturile mentionate la alin. (1) al art.30 din Legea nr.571/2003, cu modificarile si completarile ulterioare, respectiv reprezentantului fiscal/imputernicitului desemnat pentru indeplinirea acestei obligatii;
b) in situatia in care, platitorul de venit este o persoana juridica romana sau un sediu permanent din Romania al unei persoane juridice straine, obligatia declararii impozitului pe profit pentru persoana juridica straina care realizeaza veniturile mentionate
la alin.(1) al art.30 din Legea nr.571/2003, cu modificarile si completarile ulterioare, revine platitorului de venit.
3.3. In cazul in care autoritatile si institutiile publice, persoanele juridice, publice sau private au optat pentru achizitionarea de produse sau servicii realizate prin propria activitate a persoanelor cu handicap angajate in unitatile protejate autorizate, pe baza de parteneriat, pentru obligatia prevazuta la pozitia 22 „Varsaminte de la persoane juridice pentru persoanele cu handicap neincadrate” din Nomenclatorul obligatiilor de plata la bugetul de stat, formularul se completeaza dupa cum urmeaza:
- in situatia in care, valoarea achizitiilor este in suma echivalenta cu suma datorata la bugetul de stat in conditiile prevazute la art.78 alin.(3) lit.a) din Legea nr.448/2006 privind protectia si promovarea drepturilor persoanelor cu handicap, republicata, cu modificarile ulterioare, in luna de raportare nu exista obligatia declararii pozitiei 22
"Varsaminte de la persoanele juridice pentru persoanele cu handicap neincadrate";
- in situatia in care, valoarea achizitiilor este mai mica decat echivalentul sumei datorate la bugetul de stat in conditiile prevazute la art.78 alin.(3) lit.a) din Legea nr.448/2006, cu modificarile ulterioare, in luna de raportare, la pozitia 22 "Varsaminte de la persoanele juridice pentru persoanele cu handicap neincadrate" se declara diferenta dintre echivalentul sumei datorate bugetului de stat si valoarea produselor si serviciilor achizitionate;
- in situatia in care valoarea achizitiilor este mai mare decat echivalentul sumei datorate la bugetul de stat in conditiile prevazute la art. 78 alin.(3) lit.a) din Legea nr. 448/2006, cu modificarile ulterioare, pozitia 22 "Varsaminte de la persoanele juridice pentru persoanele cu handicap neincadrate" nu se declara in luna de raportare, iar diferenta de sume se reporteaza in lunile urmatoare prin diminuarea obligatiei de plata.
3.4. Declararea impozitului pe profit in cazul asocierilor fara personalitate juridica:
a) in cazul asociatilor persoane fizice, impozitul pe profit datorat la nivelul tuturor asociatilor persoane fizice se declara la pozitia nr.2 din Nomenclatorul obligatiilor de plata la bugetul de stat prevazut in anexa nr.15;
b) in cazul asociatilor persoane juridice straine, impozitul pe profit datorat la nivelul tuturor asociatilor persoane juridice straine se declara la pozitia nr.3 din Nomenclatorul obligatiilor de plata la bugetul de stat prevazut in anexa nr.15.
La declararea impozitului pe profit, in cazul asocierilor fara personalitate juridica, pentru asociatii persoane juridice straine si persoane fizice, randul 3 "Suma de recuperat" se completeaza, daca este cazul, dupa cum urmeaza:
Randul 3 "Suma de recuperat": se inscrie suma reprezentand impozit pe profit de recuperat pentru perioada de raportare, in situatia in care, in perioada de raportare s-a inregistrat pe cumulat pierdere fiscala sau scaderea profitului impozabil.
3.5. Taxele pe jocuri de noroc prevazute la pozitiile nr.23 si 24 din Nomenclatorul obligatiilor de plata la bugetul de stat se completeaza de catre operatorii economici care
detin licente pentru exploatarea jocurilor de noroc conform prevederilor Ordonantei de urgenta a Guvernului nr.69/1998 privind regimul de autorizare a activitatilor din domeniul jocurilor de noroc si care indeplinesc conditiile prevazute la art.27 alin.(3) din Ordonanta de urgenta a Guvernului nr.77/2009 privind organizarea si exploatarea jocurilor de noroc.
3.6. Contribuabilii care beneficiaza de facilitati fiscale, in conformitate cu dispozitiile art.38 alin.(1) si alin.(8) din Legea nr.571/2003, cu modificarile si completarile ulterioare, declara impozitul pe profit scutit la pozitiile 33 sau 34, dupa caz, din
Nomenclatorul obligatiilor de plata la bugetul de stat prevazut in anexa nr.15.
Sumele se inscriu la randul 1 "Suma datorata" din formular, fara completarea randului 2 "Suma de plata"
NOU: Probleme fiscal-contabile specifice unei agentii imobiliare
Articole similare
ANAF modifica DECLARATIA 100 si introduce o noua obligatie fiscala - Contributia de solidaritate pentru anumite companii din sectorul petrolierConversie dividende de incasat in imprumut: Cum se inregistreaza in contabilitateIn ce conditii puteti colabora legal cu o persoana fizica neautorizata?Suspendarea activitatii unei firme: Aspecte cheie de retinutJocuri de noroc: CE taxe se platesc si CUM se inregistreaza in contabilitateUltimele articole
Drepturile platite artistilor: impozite, contributii si monografie contabilaCe obligatii fiscale au companiile care platesc chirii persoanelor fiziceCe obligatii declarative au prosumatorii la ANAFBani lipsa din casierie, impozitati cu 10% - CUM se completeaza DECLARATIA 100?Ce sunt dividendele, procedura de distribuire si monografia contabila
DESCARCATI GRATUIT
Raportul Special
"ChatGPT pentru Contabili TOP prompturi utile"
Solutia simpla pentru a profita de tehnologia AI!







 RSS Flux RSS 2.0
 Sitemap XML