
Un proiect editorial marca Rentrop&Straton -
Liderul informatiilor specializate din Romania
Liderul informatiilor specializate din Romania
Raport GRATUIT pentru contabili

Inchiderea anului contabil 2026. TOP 15 Verificari obligatorii si Erori de evitat explicate clar
Atentionari pentru gestiune financiara sanatoasa!
Atunci cand un salariat se deplaseaza in interes de serviciu, apar si o serie de documente care trebuie intocmite si verificate. Printre acestea se afla si ordinul de deplasare, document care sta la baza justificarii deplasarii si a cheltuielilor efectuate in acest context.
Pentru contabili, este important ca ordinul de deplasare sa fie completat corect si sa poata fi corelat cu documentele care justifica transportul, cazarea, diurna sau celelalte cheltuieli efectuate pe durata deplasarii. Orice informatie lipsa sau completata gresit poate ridica probleme atunci cand documentele sunt verificate.
In acest articol, explicam ce trebuie sa stie contabilii despre ordinul de deplasare si gestionarea acestuia, iar la final venim si cu un exemplu practic de completare.
 Copiaza Link-ul catre aceasta sectiune: Ce este Ordinul de deplasare?
Ordinul de deplasare este documentul utilizat atunci cand un angajat efectueaza o deplasare in interes de serviciu, pentru decontarea cheltuielilor cu transportul, cazarea, diurna sau alte cheltuieli legate de deplasare.
Conform Normelor specifice de utilizare a documentelor financiar-contabile prevazute in Anexa nr. 2 la Ordinul 2.634/2015, Ordinul de deplasare (delegatie) - cod 14-5-4 serveste ca:
- dispozitie catre persoana delegata sa efectueze deplasarea pe teritoriul tarii;
- document pentru decontarea cheltuielilor efectuate;
- document pentru stabilirea diferentelor de primit sau de restituit de titularul de avans;
- document justificativ de inregistrare in contabilitate.
Copiaza Link-ul catre aceasta sectiune: Cand se intocmeste Ordinul de deplasare?
Ordinul de deplasare (delegatie) se intocmeste pentru fiecare deplasare, de catre persoana care urmeaza a efectua deplasarea, precum si pentru justificarea avansurilor acordate in vederea procurarii de valori materiale cu plata in numerar.
Potrivit Ordinului nr. 2.634/2015, documentele in baza carora administratorului i se deconteaza cheltuielile sunt urmatoarele:
--> Pentru deplasarile interne, Ordinul de deplasare - Cod 14-5-4 sau Decont de cheltuieli (pentru deplasari externe - Cod 14-5-5);
--> Pentru deplasarile externe, Decont de cheltuieli - Cod 14-5-5;

Planul de conturi general Functiunea si corespondenta conturilor

Examenul de ACCES la STAGIUL CECCAR 2026

Consilier Taxe si Impozite pentru Contabili 12 actualizari
Pentru cheltuielile in valuta, transformarea acestora in lei se efectueaza la cursul BNR valabil la data efectuarii fiecarei operatiuni sau la data depunerii decontului in conformitate cu optiunea societatii inscrisa in politicile contabile - potrivit punctului 306 alin. (2) din Reglementarile contabile aprobate prin O.M.F.P. nr. 1.802/2014;
Copiaza Link-ul catre aceasta sectiune: Ordinul de deplasare/decontul de cheltuieli in valuta: cum se face regularizarea sumelor
Pe baza ordinului de deplasare / decontului de cheltuieli in valuta, se face regularizarea sumelor, astfel:
--> Daca admnistratorul societatii nu a primit avans spre decontare la inceputul deplasarii, atunci toata suma din decontul respectiv i se va achita fie in numerar (prin casa) -
situatie in care se va intocmi dispozitie de plata sau prin banca, cu ordin de plata;
--> Daca admnistratorul societatii a primit un avans la inceputul deplasarii se calculeaza diferenta de plata sau de restituit:
- daca suma decontata este mai mare decat avansul primit, atunci i se va achita diferenta fie in numerar (prin casa), intocmindu-se dispozitia de plata, fie prin banca, cu ordin de plata;
- daca suma decontata este mai mica decat avansul primit, atunci acesta va trebui sa restituie diferenta, fie in numerar (in casa), intocmindu-se dispozitia de incasare, fie va depune suma in contul bancar al societatii
- daca suma de plata este lasata la dispozitia societatii, va fi transferata intr-un cont de datorii, 4551 sau 462, in functie de calitatea administratorului.
Copiaza Link-ul catre aceasta sectiune: Model Ordin de deplasare
Entitatea .......... Depus decontul (numărul si data)
................................
ORDIN DE DEPLASARE (DELEGAŢIE)
nr. ...................
Dl./Dna ....................................................................................
avand functia de ........................................................................
este delegat pentru .......................................................................................................................................
................................................................................................... ..................................................................
la ................................................................................................ .................................................................
Durata deplasarii de la ............................... la ...............................
Se legitimeaza cu .........................................................................
Semnatura conducatorului entitatii,
Data .................
|
Ziua si ora plecarii: ............... Ziua si ora sosirii: ................ Data depunerii decontului: .......... Penalizari calculate: ...............
|
Avans spre decontare: Primit la plecare: ............. lei Primit în timpul deplasarii: .........lei
TOTAL...........................lei |
|
|
CHELTUIELI EFECTUATE CONFORM DOCUMENTELOR ANEXATE |
||
|
Felul actului si emitentul |
Nr. si data actului |
Suma |
|
|
|
|
|
|
|
|
|
|
|
|
|
TOTAL CHELTUIELI |
|
|
|
Diferenta de restituit s-a depus cu dispoziţie de incasare catre casierie nr.............. din ................ |
Diferenta de primit/restituit lei..................... |
|
Aprobat: conducatorul entitatii
Verificat decont:
Sef compartiment:
Titular:
Copiaza Link-ul catre aceasta sectiune: Ordin de deplasare - exemplu de completare
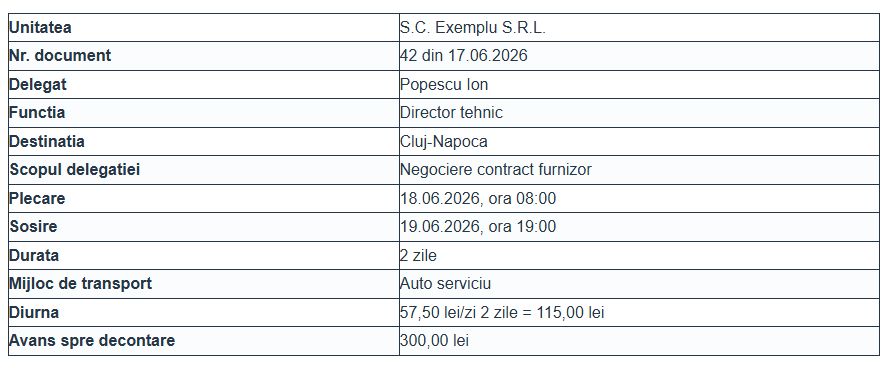
Mentiuni / traseu: Bucuresti Cluj-Napoca Bucuresti. Deplasare efectuata cu autoturismul de serviciu.
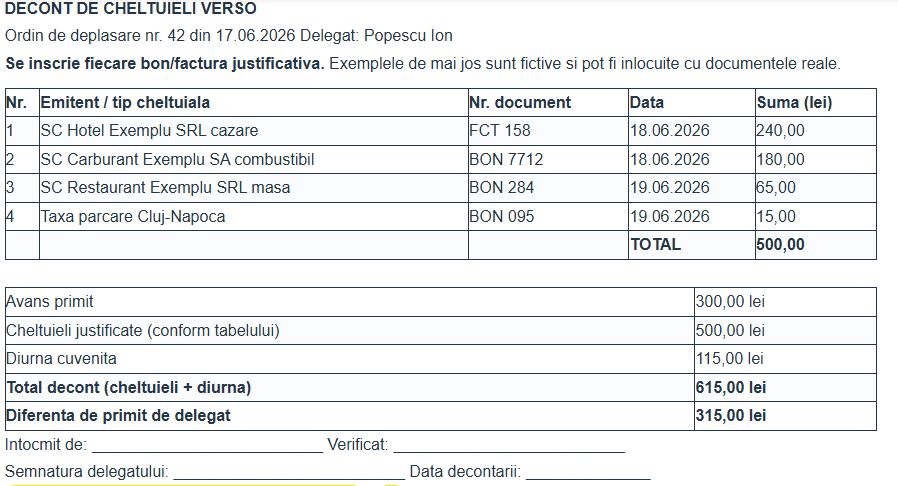
Sume acordate si decontare: Diurna totala pentru 2 zile este de 115,00 lei. Cheltuielile de transport si cazare se justifica prin documente anexate decontului.
ANAF iti scrie - ce trebuie sa faci? Raspunsuri si Solutii detaliate
DESCARCATI GRATUIT
Raportul Special
"Inchiderea anului contabil 2026. TOP 15 Verificari obligatorii si Erori de evitat"
Atentionari pentru gestiune financiara sanatoasa!



 RSS Flux RSS 2.0
 Sitemap XML