
Un proiect editorial marca Rentrop&Straton -
Liderul informatiilor specializate din Romania
Liderul informatiilor specializate din Romania
Raport GRATUIT pentru contabili

ChatGPT pentru Contabili TOP prompturi utile explicat clar
Solutia simpla pentru a profita de tehnologia AI!
 | Legislatie |
Legislatie contabila
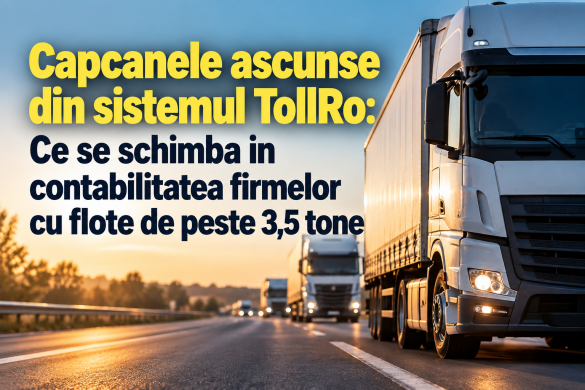
Incepand cu 1 octombrie 2026, transportatorii rutieri care opereaza vehicule cu o masa totala maxima autorizata (MTMA) de peste 3,5 tone vor plati o taxa de drum calculata in functie de distanta parcursa. Noul sistem, denumit TollRo, este introdus prin Legea nr. 226/2023, care transpune in legislatia nationala Directiva (UE) 2022/362 privind taxarea vehiculelor pentru utilizarea infrastructurii rutiere. Pentru companiile de transport, schimbarea se vede in primul rand in activitatea soferilor si a departamentelor care gestioneaza flota, insa efectele nu se opresc aici. Odata cu fiecare cursa apar informatii care trebuie sa ajunga si in zona financiar-contabila: vehiculul utilizat, traseul, kilometrii, tichetul de ruta, plata, factura si documentele care justifica deplasarea.
In cazul unei flote mari, aceste informatii nu pot ramane in sisteme sau la persoane diferite fara o legatura clara intre ele. Pentru ca o cheltuiala TollRo sa poata fi verificata si inregistrata corect, este nevoie de un circuit bine stabilit intre logistica, soferi, financiar si contabilitate. Soferul poate avea dovada unei plati, departamentul de flota poate avea datele cursei, platforma TollRo poate afisa tichetul, iar contabilitatea poate primi ulterior factura. Daca aceste documente nu sunt corelate, diferentele ajung sa fie lamurite ulterior, uneori dupa ce plata sau factura au fost deja inregistrate.
Primele zile de functionare ale sistemului au aratat cat de importanta este aceasta coordonare. Au fost raportate probleme privind accesarea platformei, procesarea unor plati si emiterea tichetelor, iar CNAIR a anuntat verificarea tranzactiilor afectate de disfunctionalitati. In paralel, organizatiile transportatorilor au semnalat intarzieri si dificultati care pot avea efecte inclusiv asupra relatiilor contractuale cu beneficiarii transporturilor. Pentru contabilitate, toate acestea inseamna un lucru foarte concret: TollRo aduce un nou circuit de documente si verificari care trebuie organizat de la inceput.
 Copiaza Link-ul catre aceasta sectiune: Cum se calculeaza tariful
Sistemul TollRo se aplica tuturor vehiculelor inmatriculate, romanesti sau straine, care circula pe reteaua de drumuri nationale din Romania (domeniul SETRE). Sunt incluse atat vehiculele de transport marfa, cat si cele mixte (transport persoane si marfuri), care sunt asimilate celor de marfa.
Nivelul tarifului unitar exprimat in lei va fi actualizat anual, in luna decembrie, potrivit indicelui preturilor de consum (IPC) publicat de Institutul National de Statistica, iar noile valori vor fi aplicabile incepand cu luna ianuarie a anului urmator.
Actualizarea tarifelor si informarea publicului vor fi gestionate de Compania Nationala de Administrare a Infrastructurii Rutiere (CNAIR).
Structura taxei TollRo
Tariful unitar include doua componente:
- Tariful de utilizare a infrastructurii, calculat pe baza costurilor de intretinere, reparatii structurale si operare a sistemului de taxare rutiera electronica (STRR);
- Tariful bazat pe costuri externe, care reflecta impactul asupra mediului si sanatatii publice provocat de emisiile poluante generate de vehicule.
Pentru drumurile nationale, tariful aplicat va reprezenta 50% din cel aplicat pentru autostrazi si drumuri expres.
Copiaza Link-ul catre aceasta sectiune: Cum functioneaza

ChatGPT pentru contabili Ghid Practic cu prompturi si aplicatii reale

Cartea Verde a Contabilitatii 2026

Ghidul practic al contabilului din domeniul constructiilor
Sistemul aplica doua tipuri de tarifare, in functie de categoria vehiculului.
Copiaza Link-ul catre aceasta sectiune: Modalitati de plata
Rovinieta poate fi achizitionata pe portalul etoll.ro, prin aplicatia mobila TollRo, de la distribuitorii autorizati, prin SMS, precum si prin intermediul punctelor de vanzare ale CNAIR, respectiv DRDP, SDN si AI/ACI.Tariful TollRo poate fi achitat prin:
Pentru contabilitate, toate aceste documente trebuie corelate astfel incat fiecare plata sa poata fi legata de cursa si vehiculul pentru care a fost efectuata. Citeste in continuare pentru a vedea care sunt principalele situatii care pot crea probleme in evidenta contabila. ↓↓
Copiaza Link-ul catre aceasta sectiune: Factura CNAIR nu este suficienta pentru verificarea fiecarei curse
Una dintre problemele semnalate imediat dupa lansarea sistemului priveste facturarea si documentele care permit identificarea exacta a curselor facturate.
UNTRR a reclamat ca facturile emise de CNAIR nu includ automat toate detaliile tichetelor facturate, astfel incat identificarea vehiculului si a traseului poate necesita accesarea separata a tichetelor din platforma. Organizatia transportatorilor a indicat acest lucru drept o sursa de munca administrativa suplimentara si a solicitat ca anexele sa fie incluse automat in documentele de facturare.
Pentru o firma cu cateva vehicule, verificarea poate fi facuta punctual. Pentru o flota mare, insa, contabilitatea poate avea de corelat factura cu un volum important de informatii provenite din platforma si din evidenta interna.
In practica, trebuie sa poata fi identificata legatura dintre:
Aceasta documentare este importanta si din perspectiva unui eventual control fiscal. Nu este suficient ca suma sa apara intr-o factura; compania trebuie sa poata demonstra ce operatiune a generat cheltuiala si sa aiba documentele necesare pentru tratamentul fiscal si al TVA, potrivit regulilor aplicabile.
Ce poate face contabilitatea
Pentru companiile cu multe vehicule, accesul la portalul TollRo nu ar trebui sa ramana exclusiv la departamentul de flota. Contabilitatea trebuie sa poata consulta documentele necesare verificarii.
O procedura simpla poate prevedea ca, la inchiderea fiecarei perioade, raportul TollRo sa fie pus la dispozitia contabilitatii impreuna cu factura CNAIR si evidenta interna a curselor. Astfel, verificarea nu se face pornind de la o factura cu informatii agregate, ci de la documentele care explica valoarea facturata.
Copiaza Link-ul catre aceasta sectiune: Platile din banca trebuie reconciliate cu portofelul TollRo si documentele soferilor
O alta situatie care poate crea munca suplimentara este alimentarea portofelului electronic.
In primele ore de functionare, CNAIR a raportat probleme tehnice la procesarea unor plati si a precizat ca verifica tranzactiile realizate in perioadele afectate. Compania a transmis ca platile efectuate nu se pierd si ca sumele sunt verificate pentru a fi atribuite corect conturilor utilizatorilor.
Pentru o companie, o astfel de situatie poate produce temporar diferente intre:
De aici apare necesitatea reconcilierii.
Daca banca arata ca suma a fost retrasa, dar soldul din platforma nu s-a modificat, diferenta nu poate fi lasata neclarificata. La fel, daca soferul ajunge sa achite separat un tichet pentru a putea continua cursa, trebuie verificat ulterior daca alimentarea initiala a portofelului a fost sau nu inregistrata.
Nu toate situatiile raportate in prima zi au avut aceeasi cauza, iar CNAIR a anuntat ca o parte dintre probleme au fost deja remediate. Tocmai de aceea, pentru contabilitate este utila pastrarea unei evidente a tranzactiilor neconfirmate pana la clarificarea lor.
O evidenta analitica separata poate ajuta
Pentru flotele mari, evidenta interna poate separa cel putin:
In acest fel, o diferenta temporara intre extrasul bancar si soldul TollRo nu se pierde in totalul contului, ci ramane vizibila pana la solutionare.
Copiaza Link-ul catre aceasta sectiune: Problemele tehnice pot genera si documente pentru contestatii
In prima zi de functionare au fost raportate probleme legate de platforma, inclusiv dificultati de acces, procesarea platilor, trasee si emiterea tichetelor. CNAIR a comunicat ca utilizatorii afectati de disfunctionalitatile tehnice din perioada lansarii nu vor fi sanctionati, in conditiile prevazute de normele de aplicare. Compania a precizat ca masura se refera, intre altele, la situatiile in care utilizatorul avea o sesiune activa sau un tichet valabil ori a incercat sa isi creeze contul, sa inregistreze vehiculul sau sa achizitioneze TollRo si nu a reusit din cauza problemelor platformei.
Pentru o companie, daca apare totusi o situatie care trebuie contestata, contabilitatea poate ajunge sa lucreze impreuna cu managerul de flota si cu departamentul juridic pentru strangerea documentelor. Pot fi utile, dupa caz:
Aici este util ca fiecare incident sa aiba un dosar propriu, cu documentele disponibile la acel moment. In cazul unei contestatii, datele GPS sau documentele din sistem pot fi relevante pentru reconstituirea situatiei.
Ce se intampla cu tratamentul fiscal al unei amenzi?
O eventuala sanctiune trebuie analizata separat de costul TollRo. Daca sanctiunea este contestata, trebuie urmarit stadiul acesteia si rezultatul procedurii, iar tratamentul contabil si fiscal se stabileste in functie de situatia concreta.
Copiaza Link-ul catre aceasta sectiune: Intarzierile la livrare pot avea si o consecinta comerciala
Problemele TollRo nu se opresc la relatia dintre transportator si CNAIR. In primele ore de functionare, UNTRR a semnalat ca blocajele la accesarea sistemului, plata tarifelor si emiterea tichetelor au dus la oprirea unor camioane si la intarzierea curselor. Organizatia a atras atentia si asupra riscului de nerespectare a programarilor de incarcare si descarcare si a termenelor de livrare, cu posibile consecinte in relatiile contractuale cu clientii.
Pentru contabilitate, acest risc se poate traduce ulterior in documente comerciale.
Daca un client solicita o penalitate pentru intarzierea livrarii, firma trebuie sa stabileasca mai intai ce prevede contractul si care este situatia concreta a cursei. In functie de caz, pot aparea:
Este importanta si diferenta dintre o amenda aplicata de o autoritate si o penalitate comerciala datorata unui client. Sunt situatii juridice si fiscale diferite si trebuie tratate distinct in contabilitate.
In plus, daca societatea considera ca intarzierea a fost provocata de o disfunctionalitate a sistemului TollRo, aceasta sustinere trebuie documentata. De aceea, informatia din zona de flota — ora la care camionul a ajuns la punctul de plata, problema intampinata, traseul si ora la care a putut continua cursa — poate deveni relevanta ulterior si pentru financiar-contabil.
Copiaza Link-ul catre aceasta sectiune: Pragul de 3,5 tone nu trebuie confundat cu regulile fiscale privind deductibilitatea
In companiile care opereaza flote mixte, clasificarea vehiculelor este esentiala.
Pentru TollRo, pragul este clar: intra in sistem vehiculele de transport marfa cu MTMA mai mare de 3,5 tone. Un vehicul cu MTMA exact 3.500 kg nu intra in TollRo doar pentru ca este folosit pentru transport de marfa; pentru aceasta categorie se aplica regimul rovinietei.
Separat, Codul fiscal are reguli proprii privind deductibilitatea anumitor cheltuieli cu vehiculele rutiere motorizate cu MTMA de cel mult 3.500 kg si maximum noua scaune, atunci cand acestea nu sunt utilizate exclusiv in scopul activitatii economice si nu se incadreaza intr-una dintre exceptiile prevazute de lege.
Cele doua reguli nu trebuie amestecate.
Faptul ca o companie are un vehicul supus TollRo nu inseamna ca se aplica automat o limitare de 50% a deductibilitatii. Regula de 50% priveste anumite vehicule de pana la 3.500 kg, in conditiile prevazute de Codul fiscal, si nu reprezinta o regula specifica TollRo.
Pentru o firma cu autoutilitare de 3,5 tone, camioane de peste 3,5 tone si autoturisme, evidenta trebuie organizata astfel incat sa fie clar ce regim se aplica fiecarui vehicul si ce documente sustin tratamentul fiscal.
Foile de parcurs, datele privind kilometrii, scopul deplasarii si documentele din TollRo pot fi utile pentru aceasta verificare, in functie de natura vehiculului si de tratamentul fiscal aplicabil.
Copiaza Link-ul catre aceasta sectiune: Ce ar trebui sa schimbe firmele in procedurile interne
TollRo aduce un circuit documentar nou, iar acesta ar trebui stabilit inainte ca diferentele sa se adune de la o luna la alta.
Acces pentru contabilitate in portal
Contabilitatea sau financiarul ar trebui sa aiba acces la informatiile necesare din platforma TollRo, nu sa depinda de fiecare data de departamentul de flota pentru descarcarea unui tichet sau a unui raport.
Evidenta analitica
Pentru companiile cu volume mari, poate fi utila o evidenta distincta pentru alimentarile portofelului electronic, tichetele consumate, facturile primite si sumele neclarificate.
Arhivarea documentelor
Pentru fiecare perioada ar trebui pastrate factura, documentele disponibile din portal, dovezile de plata si documentele interne care permit identificarea vehiculului si a cursei.
Reconcilierea lunara
O verificare lunara ar trebui sa lege cel putin:
TollRo → tichet → vehicul → cursa → plata → factura → inregistrare contabila.
In cazul diferentelor, acestea trebuie trecute intr-o evidenta separata pana la clarificare.
Verificarea facturilor in RO e-Factura
Factura primita prin RO e-Factura trebuie verificata in raport cu informatiile din TollRo si cu evidenta interna. Nu este suficienta simpla existenta a facturii in sistem; trebuie verificat daca suma facturata corespunde operatiunilor efectiv efectuate.
Procedura pentru documentele gresite sau primite cu intarziere
Daca exista diferente privind numarul de inmatriculare, traseul, valoarea, plata sau documentele justificative, trebuie stabilit cine solicita clarificarea si ce documente se pastreaza pana la rezolvare.
Copiaza Link-ul catre aceasta sectiune: Concluzie
Pentru companiile care opereaza flote mari, solutia practica este un circuit clar intre logistica, soferi, financiar si contabilitate. Daca fiecare dintre aceste zone stie ce document trebuie transmis, unde se arhiveaza si cu ce informatie trebuie corelat, TollRo poate fi urmarit ca un flux documentar coerent, nu ca o serie de diferente care trebuie lamurite dupa inchiderea lunii.
In perioada de inceput, aceasta organizare este cu atat mai importanta cu cat sistemul este nou, iar unele fluxuri operationale sunt inca in proces de stabilizare. O evidenta analitica, accesul contabilitatii la portal, reconcilierea periodica a platilor si pastrarea documentelor justificative pot reduce semnificativ timpul necesar pentru clarificarea unei diferente si pot oferi companiei un dosar documentar complet atunci cand acesta este necesar.
Articole similare
Capcanele ascunse din sistemul TollRo: Ce se schimba in contabilitatea firmelor cu flote de peste 3,5 tonePlanul de conturi si monografiile contabile: Cum ajungeti de la contul potrivit la inregistrarea corecta?Cum poate deveni smartphone-ul un instrument util pentru organizarea vietii de zi cu ziCodul UIT pentru autoturisme cumparate din strainatate: Cine declara TRANSPORTul si cand NU mai este necesarRO e-Sigiliu: Ce TRANSPORTuri sunt vizate, care sunt criteriile de risc si ce amenzi risca soferiiUltimele articole
Uber si Bolt, in atentia ANAF: Ce obligatii de raportare trebuie respectate si care sunt implicatiile fiscaleDecontare TRANSPORT salariati cu Bolt/Uber: Ce tratament fiscal se aplicaCrazy Days pentru contabili: Ce ghiduri sa ai la indemana, cu explicatii, exemple si studii de cazWEBINAR Impozit pe profit - De la rezultat contabil la rezultat fiscal: Deductibilitate, erori in practica, exemple si studii de cazContractul de instrainare-dobandire a mijlocului de TRANSPORT: 3 modificari importante
DESCARCATI GRATUIT
Raportul Special
"ChatGPT pentru Contabili TOP prompturi utile"
Solutia simpla pentru a profita de tehnologia AI!



 RSS Flux RSS 2.0
 Sitemap XML