
Un proiect editorial marca Rentrop&Straton -
Liderul informatiilor specializate din Romania
Liderul informatiilor specializate din Romania
Raport GRATUIT pentru contabili

Inchiderea anului contabil 2026. TOP 15 Verificari obligatorii si Erori de evitat explicate clar
Atentionari pentru gestiune financiara sanatoasa!
 | Contabilitate |
Declaratii si formulare
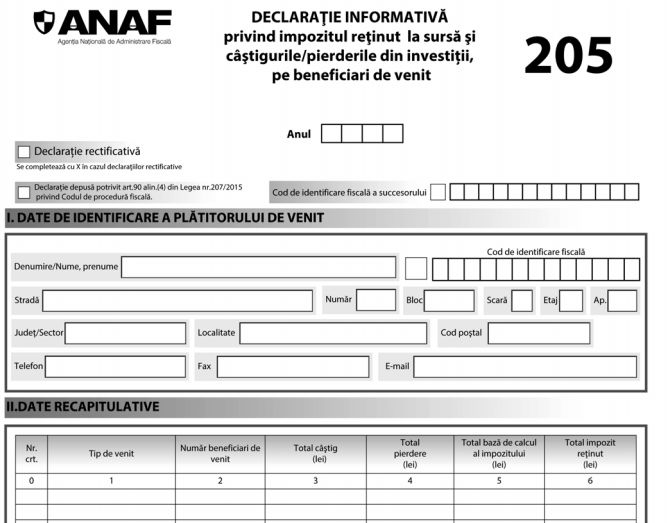
Declaratia 205 este declaratia informativa privind impozitul retinut la sursa si veniturile realizate de beneficiari (dividende, chirii, dobanzi, etc.). Gasiti mai jos versiunea electronica actualizata si pasii de completare.
Descarca Declaratia 205 (Soft A - PDF Inteligent) >>
Platitorii de venituri/intermediarii definiti potrivit legislatiei in materie, societatile de administrare a investitiilor, societatile de investitii autoadministrate, administratorii de fonduri de investitii alternative, rezidenti fiscali romani sau nerezidenti care au in Romania un sediu permanent, care are calitatea de intermediar, care au obligatia calcularii, retinerii si virarii impozitului pe veniturile cu regim de retinere la sursa a impozitului pentru veniturile obtinute din Romania, potrivit titlului IV din Codul fiscal, au obligatia sa depuna o declaratie anuala privind calcularea si retinerea impozitului pentru fiecare beneficiar de venit la organul fiscal competent, pana in ultima zi a lunii februarie inclusiv a anului curent pentru anul expirat.
Declaratia aceasta se numeste "Declaratie informativa privind impozitul retinut la sursa si castigurile/ pierderile din investitii, pe beneficiari de venit" – formular 205 si prin intermediul ei se individualizeaza pe
beneficiarii de venituri obligatiile fiscale care au fost retinute la sursa si au fost virate la bugetul de stat, la momentul platii venitului.
 Copiaza Link-ul catre aceasta sectiune: Ce venituri se declara in D205
Asa cum rezulta si din titlul declaratiei, obligatia de depunere a declaratiei revine platitorilor de venituri cu regim de retinere la sursa a impozitelor, pentru urmatoarele tipuri de venituri:
● venituri din dividende;
● venituri din dobanzi;
● venituri sub forma castigurilor din transferul titlurilor de valoare si instrumente financiare derivate detinute o
perioada mai mare de 365 de zile inclusiv;
● venituri sub forma castigurilor din transferul titlurilor de valoare si instrumente financiare derivate detinute o
perioada mai mica de 365 de zile;
In cazul persoanelor fizice nerezidente care obtin venituri din transferul titlurilor de valoare emise de rezidenti romani, entitatile prevazute la art. 961 alin. (1) din Codul fiscal (societatile de administrare a investitiilor, societatile de investitii autoadministrate, administratorii de fonduri de investitii alternative, rezidenti fiscali romani sau nerezidenti care au in Romania un sediu permanent ce are calitatea de intermediar) au obligatia sa depuna declaratia D205 atat pentru contribuabilul persoana fizica nerezidenta care nu face dovada rezidentei intr-un stat cu care Romania are incheiata conventie de evitare a dublei impuneri, cat si pentru contribuabilul persoana fizica nerezidenta care face dovada rezidentei intr-un stat cu care Romania are incheiata conventie de evitare a dublei impuneri.
● venituri din lichidarea unei persoane juridice;
● castigurile/pierderile din transferul aurului de investitii, potrivit dispozitiilor art. 961 alin. (2) din Codul fiscal.
● venituri din premii;
● venituri din jocuri de noroc;
● venituri provenite din incasarea bacsisului de catre salariati;
● venituri din alte surse, altele decat veniturile provenite din incasarea bacsisului de catre salariati si cele prevazute la art. 114 alin. (2) lit. k1) din Codul fiscal;
● venituri din activitati independente prevazute la art. 682 din Codul fiscal si venituri din alte surse prevazute la art. 114 alin. (2) lit. k1 ) din Codul fiscal;
● venituri din cedarea folosintei bunurilor, altele decat cele din arendarea bunurilor agricole si din inchirierea in scop turistic a camerelor situate in locuinte proprietate personala, platite de persoane juridice sau alte entitati care au
obligatia de a conduce evidenta contabila, inclusiv cele platite exclusiv in natura, precum si sumele reprezentand garantie utilizata pentru plata chiriei stabilita prin contract, potrivit dispozitiilor art. 841 alin. (9) din Codul fiscal.
Copiaza Link-ul catre aceasta sectiune: Ce venituri nu se declara in D205
Urmatoarele venituri pentru care impozitul se retine la sursa nu se declara, dupa incheierea anului, in Declaratia 205 anul expirat:
● venituri din salarii si asimilate salariilor,
● venituri din pensii,
● venituri din drepturi de proprietate intelectuala,
● venituri in baza contractelor de activitate sportiva,
● venituri din arenda
● venituri din asocieri cu persoane juridice,

Cartea Verde a impozitului pe profit

Examenul de ACCES la STAGIUL CECCAR 2026

Cartea verde a contabilitatii 2026
Copiaza Link-ul catre aceasta sectiune: Cum se declara veniturile din dividende
Veniturile sub forma de dividende, inclusiv castigul obtinut ca urmare a detinerii de titluri de participare definite de legislatia in materie la organisme de plasament colectiv, se impoziteaza cu o cota de 16% din suma acestora, impozitul fiind final. Obligatia calcularii si retinerii impozitului pe veniturile sub forma de dividende revine persoanelor juridice, odata cu plata dividendelor/sumelor reprezentand castigul obtinut ca urmare a detinerii de titluri de participare de catre actionari/asociati/investitori.
Declararea impozitului se realizeaza in mod global, prin intermediul formularului 100 "Declaratie privind obligatiile de plata la bugetul de stat", ceea ce face necesar ca ulterior obligatia fiscala sa fie individualizata pe fiecare beneficiar de venit prin intermediul formularului 205, dupa incheierea anului fiscal.
Termenul de virare a impozitului este pana la data de 25 inclusiv a lunii urmatoare celei in care se face plata. In cazul dividendelor/castigurilor obtinute ca urmare a detinerii de titluri de participare, distribuite, dar care nu au fost platite actionarilor/asociatilor/investitorilor pana la sfarsitul anului in care s-a aprobat distribuirea acestora, impozitul pe dividende/castig se plateste pana la data de 25 ianuarie inclusiv a anului urmator distribuirii.
Copiaza Link-ul catre aceasta sectiune: Cum se declara veniturile din chirii
Venituri din cedarea folosintei bunurilor, altele decat cele din arendarea bunurilor agricole si din inchirierea in scop turistic a camerelor situate in locuinte proprietate personala, platite de persoane juridice sau alte entitati care au obligatia de a conduce evidenta contabila
Venitul net din cedarea folosintei bunurilor, altul decat venitul din arendarea bunurilor agricole si din inchirierea pe termen scurt de catre proprietari, uzufructuari sau alti detinatori legali a camerelor situate in locuinte proprietate personala, se stabileste la fiecare plata, de catre platitorii de venit, persoane juridice sau alte entitati care au obligatia de a conduce evidenta contabila, prin deducerea din venitul brut a cheltuielilor determinate prin aplicarea cotei de 20% asupra acestuia.
Platitorii veniturilor, persoane juridice sau alte entitati care au obligatia de a conduce evidenta contabila au si obligatia de a calcula, retine, declara si plati impozitul corespunzator sumelor platite, precum si de a elibera, la solicitarea proprietarului, uzufructuarului sau a altui detinator legal, beneficiar de venit, un document care sa ateste cuantumul impozitului pe venit retinut si platit.
Impozitul se calculeaza prin aplicarea cotei de 10% asupra venitului net si se retine la sursa, de catre platitorii de venituri prevazuti mai sus, la momentul platii veniturilor.
Impozitul calculat si retinut reprezinta impozit final si se plateste la bugetul de stat pana la data de 25 inclusiv a lunii urmatoare celei in care a fost retinut, iar ca urmare este necesara individualizarea pe beneficiar a impozitului retinut la sursa prin D 205.
Declaratia se depune la organul fiscal central la care platitorii de venituri sunt inregistrati in evidenta fiscala, pana in ultima zi a lunii februarie inclusiv a anului curent pentru anul expirat.
Declaratia se completeaza cu ajutorul programului de asistenta si se transmite prin mijloace electronice de transmitere la distanta, in conformitate cu prevederile legale in vigoare.
Programul de asistenta este pus la dispozitia contribuabililor gratuit de unitatile fiscale subordonate sau poate fi descarcat de pe site-ul Agentiei Nationale de Administrare Fiscala, la adresa www.anaf.ro.
Copiaza Link-ul catre aceasta sectiune: Cum se completeaza D205
Casuta "Declaratie rectificativa" se completeaza cu "X" in cazul declaratiilor rectificative.
Casuta "Declaratie depusa potrivit art. 90 alin. (4) din Legea nr. 207/2015 privind Codul de procedura fiscala" se completeaza cu "X" in situatia indeplinirii de catre succesorii persoanelor/entitatilor care siau incetat existenta a obligatiilor fiscale aferente perioadei in care persoana/entitatea a avut calitatea de subiect de drept fiscal. In caseta "Cod de identificare fiscala a succesorului" se inscrie codul de identificare fiscala a succesorului.
La Capitolul I "Date de identificare a platitorului de venit", situatia indeplinirii de catre succesorii persoanelor/entitatilor care si-au incetat existenta a obligatiilor fiscale aferente perioadei in care persoana/ entitatea a avut calitatea de subiect de drept fiscal, in caseta "Cod de identificare fiscala" se inscrie codul de identificare fiscala al entitatii care si-a incetat existenta.
In cazul in care platitorul de venit are calitatea de persoana impozabila inregistrata in scopuri de taxa pe valoarea adaugata, codul de identificare fiscala va fi precedat de prefixul "RO".
La Capitolul II "Date recapitulative" tabelul se genereaza cu ajutorul programului de asistenta si reprezinta situatia centralizatoare a datelor declarate la cap. IV, V si VI pe tipuri de venit.
In situatia in care declaratia se completeaza de catre un imputernicit, desemnat potrivit legii, la Cap. I se inscriu codul de identificare fiscala al persoanei ale carei obligatii sunt indeplinite, precum si datele de identificare ale acesteia, iar la rubrica "Functia/Calitatea" va inscrie "Imputernicit".
Deoarece aceasta declaratie circula in format electronic, prin mijloace electronice de transmitere la distanta, este necesara o semnatura electronica valabila.
La Capitolul III "Date privind natura veniturilor" se inscrie (selecteaza) tipul de venit platit, corespunzator tipului de venit, din lista alaturata, aceste venituri fiind prezentate anterior.
In cadrul declaratiei electronice pentru capitolele IV, V si VI in formatul electronic modulul de completare este unic si se prezinta in modul urmator:
Pentru a intelege mai usor cum trebuie completate aceste capitole, vom prezenta in continuare continutul fiecarui capitol conform formularului cuprins in OpANF nr. 179/2022 Anexa nr. 1.
Capitolul IV „Date informative privind impozitul retinut la sursa si castigurile/pierderile din investitii, pe beneficiari de venit, altele decat cele de la cap. V si cap. VI“
Pentru fiecare tip de venit platit se genereaza, in acelasi formular, cate un tabel, inscriindu-se
datele corespunzatoare, pe beneficiari de venit. Cap. se completeaza pentru tipurile de venituri prevazute in tabelul de la cap. III Cat. 1 lit. b) - j)
si Cat. 2. In Col. 9 - se inscrie baza de calcul al impozitului, reprezentand totalul venitului impozabil realizat de fiecare beneficiar de venit intr-un an fiscal.
1. In cazul veniturilor sub forma castigurilor din transferul titlurilor de valoare si instrumente financiare derivate se inscrie baza de calcul al impozitului, reprezentand totalul castigului realizat de fiecare beneficiar de venit intr-un an fiscal, in functie de perioada de detinere a titlurilor de valoare si instrumentelor financiare derivate.
2. Baza de calcul al impozitului se determina potrivit regulilor specifice fiecarui tip de venit, in conformitate cu prevederile Codului fiscal.
In Col. 10 - se inscrie suma reprezentand totalul impozitului pe venit calculat si retinut in cursul anului pentru fiecare beneficiar de venit.
Capitolul V "Date informative privind impozitul pe veniturile din dividende" se completeaza de catre platitorii de venituri din dividende, pentru fiecare persoana fizica beneficiara.
In Col. 3 - se inscrie, pe fiecare beneficiar de venit, suma reprezentand totalul venitului distribuit din dividende, intr-un an fiscal.
In Col. 4 - se inscrie, pe fiecare beneficiar de venit, suma reprezentand totalul venitului platit actionarilor sau asociatilor din dividendele distribuite, intr-un an fiscal.
In Col. 5 - se inscrie, pe fiecare beneficiar de venit, suma reprezentand baza de calcul al impozitului, intr-un an fiscal.
In Col. 6 - se inscrie, pe fiecare beneficiar de venit, suma reprezentand totalul impozitului pe venit calculat si retinut in cursul anului.
Impozitul aferent dividendelor distribuite, dar care nu au fost platite actionarilor sau asociatilor pana la sfarsitul anului in care s-a aprobat distribuirea acestora, se cuprinde in declaratia aferenta perioadei in care s-a aprobat distribuirea dividendelor.
Capitolul VI se completeaza de catre persoanele juridice sau alte entitati care au obligatia de a conduce evidenta contabila pentru categoria de venit prevazuta la cap. I "Depunerea declaratiei" pct. 1 lit. k), inclusiv pentru veniturile din cedarea folosintei bunurilor platite exclusiv in natura, precum si in cazul sumelor reprezentand garantie utilizata pentru plata chiriei stabilita prin contract.
In Col. 3 - se inscrie, pe fiecare beneficiar de venit, totalul venitului brut platit exclusiv in natura, intr-un an fiscal.
In Col. 4 - se inscrie, pe fiecare beneficiar de venit, totalul sumelor reprezentand garantie utilizata pentru plata chiriei stabilita prin contract, intr-un an fiscal.
In Col. 5 - se inscrie, pe fiecare beneficiar de venit, suma reprezentand baza de calcul al impozitului, intr-un an fiscal.
In Col. 6 - se inscrie, pe fiecare beneficiar de venit, suma reprezentand totalul impozitului pe venit calculat si retinut in cursul anului.
Copiaza Link-ul catre aceasta sectiune: Cum se rectifica D205
Ori de cate ori platitorul de venit constata erori in declaratia depusa anterior, acesta completeaza si depune o declaratie rectificativa, in conditiile art. 105 si 170 din Legea nr. 207/2015 privind Codul de procedura fiscala, situatie
in care se va inscrie "X" in casuta prevazuta in acest scop.
Declaratia rectificativa se intocmeste pe tipuri de venit si va cuprinde numai pozitiile corectate, declarate eronat in declara declarattia inittiala, sau pozi iala, sau pozittiile care, in mod eronat, nu au fost cuprinse in declara iile care, in mod eronat, nu au fost cuprinse in declarattia inittiala.
In cazul in care declaratia se corecteaza prin eliminarea unei pozi eliminarea unei pozittii declarate eronat in declara ii declarate eronat in declarattia inittiala se va proceda astfel:
a) in tabelul de la cap. IV "Date informative privind impozitul retinut la sursa si castigurile/pierderile din investitii, pe beneficiari de venit, altele decat cele de la cap. V si cap. VI", generat pe tipuri de venit, se vor inscrie datele de identificare ale beneficiarului de venit din declaratia initiala, iar la col. 7 - 10 se va inscrie cifra "0" (zero);
b) in tabelul de la cap. V "Date informative privind impozitul pe veniturile din dividende" se vor inscrie datele de identificare ale beneficiarului de venit din declaratia initiala, iar la col. 3 - 6 se va inscrie cifra "0" (zero);
c) in tabelul de la cap. VI "Date informative privind veniturile din cedarea folosintei bunurilor, altele decat cele din arendarea bunurilor agricole si din inchirierea in scop turistic a camerelor situate in locuinte proprietate personala, platite de persoane juridice sau alte entitati care au obligatia de a conduce evidenta contabila" se inscriu datele de identificare ale beneficiarului de venit din declaratia initiala, iar la col. 3 - 6 se va inscrie cifra "0" (zero).
ANAF iti scrie - ce trebuie sa faci? Raspunsuri si Solutii detaliate
Articole similare
Actualizare FORMULAR 205: Noutati, cine depune si ce tipuri de venit sunt incluseChirie platita de societate unei persoane fizice: Cum se calculeaza impozitulD205 chirii: Studii de caz care ilustreaza situatii reale din practicaDeclaratia 205: Model actualizat si noi categorii de venituri incluseANAF propune modificarea Formularelor 205 si 207Ultimele articole
Ce obligatii fiscale au companiile care platesc chirii persoanelor fiziceReminder ANAF: Joi, 29 februarie 2024, este termenul limita pentru depunerea Formularului 205Calendar ANAF februarie 2024 - termenul pentru depunerea declaratiilor fiscaleDeclaratia 205: Ce venituri se declara, termen de depunere si instructiuni de completareCalendar ANAF februarie 2023 - termenul pentru depunerea declaratiilor fiscaleArticole similare
Actualizare Formular 205: Noutati, cine depune si ce tipuri de venit sunt incluseCum se declara in D205 castigurile din cesiunea de parti socialeChirie platita de societate unei persoane fizice: Cum se calculeaza impozitulD205 chirii: Studii de caz care ilustreaza situatii reale din practicaCum poate o persoana fizica sa imprumute o firma: Ce spune legea?Ultimele articole
Declaratia 205: Model actualizat si noi categorii de venituri incluseAcordare laptop ca premiu: declaratii, tratament TVA si monografie contabilaPrecizari MF: Legislatia e-Factura in forma actuala respecta Regulamentul GDPRSocietate care primeste imprumut de la asociat. Care sunt inregistrarile contabile?Impozitul pentru veniturile din chirii: studiu de caz privind modalitatea de calcul
DESCARCATI GRATUIT
Raportul Special
"Inchiderea anului contabil 2026. TOP 15 Verificari obligatorii si Erori de evitat"
Atentionari pentru gestiune financiara sanatoasa!



 RSS Flux RSS 2.0
 Sitemap XML