
Un proiect editorial marca Rentrop&Straton -
Liderul informatiilor specializate din Romania
Liderul informatiilor specializate din Romania
Raport GRATUIT pentru contabili

ChatGPT pentru Contabili TOP prompturi utile explicat clar
Solutia simpla pentru a profita de tehnologia AI!
 | Contabilitate |
Declaratii si formulare
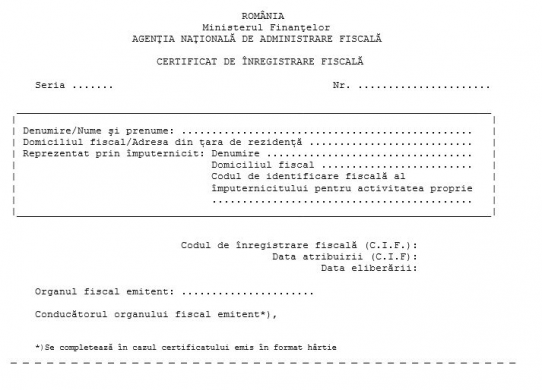
In contextul accelerarii procesului de digitalizare a administratiei fiscale si al simplificarii procedurilor administrative, Agentia Nationala de Administrare Fiscala (ANAF) continua sa adapteze modul de emitere si gestionare a documentelor fiscale. ANAF a modificat regulile privind emiterea formularelor „Certificat de inregistrare fiscala” si „Certificat de inregistrare in scopuri de TVA”.
Schimbarile au fost oficializate prin OPANAF nr. 1074/2026, publicat in Monitorul Oficial al Romaniei, Partea I, nr. 772 din 11 septembrie 2026. Ordinul modifica si completeaza OPANAF nr. 1699/2021 privind formularele de inregistrare fiscala a contribuabililor si tipurile de obligatii fiscale care alcatuiesc vectorul fiscal.
 Copiaza Link-ul catre aceasta sectiune: Ce prevede OPANAF nr. 1074/2026
In forma anterioara modificarilor, certificatele de inregistrare fiscala si certificatele de inregistrare in scopuri de TVA puteau fi emise atat in format tiparit, cat si in format electronic. Documentele tiparite erau incadrate in categoria formularelor cu regim special si erau produse de Compania Nationala „Imprimeria Nationala”, pe hartie cu filigran si cu elemente speciale de securitate, inclusiv cerneala vizibila in spectrul ultraviolet.
Potrivit noilor reglementari aprobate prin OPANAF nr. 1074/2026, sunt aduse modificari modalitatii de emitere si comunicare a certificatelor de inregistrare fiscala si a certificatelor de inregistrare in scopuri de TVA, in contextul extinderii utilizarii documentelor in format electronic si al simplificarii procedurilor administrative.
Noile dispozitii stabilesc, intre altele, modalitatea de emitere a certificatelor in format tiparit si regulile aplicabile contribuabililor care nu sunt inrolati in Spatiul Privat Virtual (SPV). Astfel, emiterea documentelor pe suport hartie este avuta in vedere, in principal, in cazul contribuabililor care nu au acces la SPV, inclusiv al contribuabililor nou-infiintati, care se pot inrola in platforma ulterior finalizarii procedurii de inregistrare fiscala.
Totodata, reglementarile introduse prin ordin stabilesc si regimul formularelor cu regim special existente in stoc sau deja comandate de la Compania Nationala „Imprimeria Nationala”, acestea putand fi utilizate de organele fiscale in conditiile prevazute de actul normativ.
In acest context, OPANAF nr. 1074/2026 actualizeaza anexele nr. 11 si nr. 12 la OPANAF nr. 1699/2021, referitoare la modelele certificatelor de inregistrare in scopuri de TVA si ale certificatelor de inregistrare fiscala, precum si anexa nr. 13, care reglementeaza caracteristicile de tiparire si editare, precum si modalitatea de difuzare, utilizare si pastrare a acestor formulare.
Copiaza Link-ul catre aceasta sectiune: Modificari OPANAF nr. 1074/2026

Booking & Airbnb Obligatii fiscale pentru persoane fizice

Cartea verde a contabilitatii 2026

Cartea Verde a Contabilitatii 2026
NOU: Contabilitatea si Fiscalitatea pentru Dezvoltatorii Imobiliari. Modificari privind...
Articole similare
De la MICRO la impozit pe profit: Ce se intampla daca modificarea vectorului fiscal este facuta cu intarziereANAF schimba modul de emitere a certificatelor de inregistrare fiscala si de inregistrare in scopuri de TVASocietate nou-infiintata: Conditii pentru aplicarea impozitului micro si analiza intreprinderilor legateMicrointreprinderi 2026: Cum se poate reveni la impozitul micro si cand se depune D700Modificare VECTOR FISCAL: Cum corectam declaratiile D394 si D406 depuse eronatUltimele articole
ANAF actualizeaza formularele de inregistrare fiscalaVECTOR FISCAL: ANAF actualizeaza formularele de inregistrare fiscala ale contribuabililorWEBINAR cu Adrian Benta: Modificarile fiscale din 2026 explicate clar si sesiune de intrebari si raspunsuriIntreprinderi legate: Atentie la depasirea plafonului si obligatia depunerii D700!Impozitul pe constructii speciale: Cine este obligat sa-l plateasca si cand?Articole similare
Octombrie 2026 aduce doua verificari importante pentru contabili: CAEN Rev. 3 si activul netCAEN Rev. 3: Cum se actualizeaza codurile CAEN pentru PFA-uri, ONG-uri si profesii liberaleANAF schimba modul de emitere a certificatelor de inregistrare fiscala si de inregistrare in scopuri de TVACe obligatii apar in urma schimbarii domiciliului fiscal pentru PFARegimul fiscal al artistilor, in Monitor: drepturi, coduri CAEN si obligatii fiscaleUltimele articole
Formulare ANAF 2025: Toate Formularele cu ExplicatiiDepasirea plafonului de scutire in cazul unei intreprinderi mici. Care sunt obligatiile?Noile formulare de inregistrare fiscala a contribuabililor si tipurile de obligatii fiscale care formeaza vectorul fiscalImpozitul pe mijloacele de transport - Impozite si taxe locale - Norme Metodologice Codul fiscalConta util: Plata contributiei pentru activitati independente si pensii
DESCARCATI GRATUIT
Raportul Special
"ChatGPT pentru Contabili TOP prompturi utile"
Solutia simpla pentru a profita de tehnologia AI!



 RSS Flux RSS 2.0
 Sitemap XML