
Un proiect editorial marca Rentrop&Straton -
Liderul informatiilor specializate din Romania
Liderul informatiilor specializate din Romania
Raport GRATUIT pentru contabili

ChatGPT pentru Contabili TOP prompturi utile explicate clar
Solutia simpla pentru a profita de tehnologia AI!
 |
ANAF si MFP
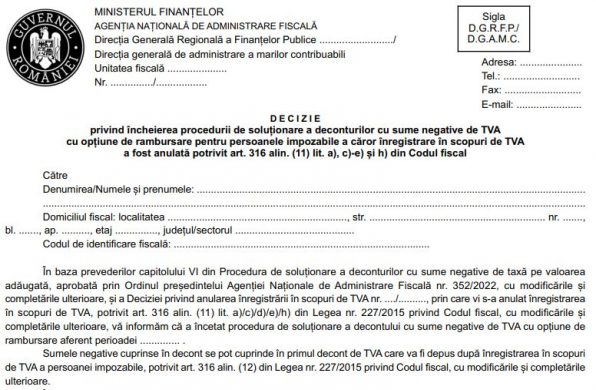
Update 29 septembrie 2026: Procedura de rambursare a TVA va deveni mai stricta pentru contribuabilii care prezinta anumite elemente de risc. ANAF a introdus 14 noi situatii din care poate rezulta riscul unei rambursari necuvenite de TVA. OPANAF nr. 823/2026, publicat în Monitorul Oficial nr. 823 din 28 septembrie 2026 vizeaza actualizarea procedurii de solutionare a deconturilor cu sume negative de TVA cu optiune de rambursare. Modificarea are ca fundament OUG nr. 38/2026, prin care s-a permis ca, pe langa situatiile prevazute la art. 169 alin. (4) lit. a)-c) din Codul de procedura fiscala, alte situatii de risc sa fie stabilite prin ordin al presedintelui ANAF.
Identificarea unei situatii de risc nu reprezinta, prin ea insasi, respingerea dreptului la rambursarea TVA. Consecinta procedurala este insa ca, atunci cand analiza ANAF conduce la concluzia existentei riscului de rambursare necuvenita, decontul va fi solutionat dupa efectuarea inspectiei fiscale anticipate. Daca riscul nu este identificat, procedura continua prin emiterea deciziei de rambursare. Regula este prevazuta atat pentru contribuabilii mari si mijlocii, cat si pentru ceilalti contribuabili.
Potrivit art.169 alin.(4) lit.a) - c) din Legea nr.207/2015 privind Codul de procedura fiscala, se considera ca persoanele impozabile prezinta un risc de rambursare necuvenita a TVA daca:
a) organele fiscale primesc documente oficiale de la alte institutii, care vizeaza aspecte de natura fiscala si se constata ca au incidenta in acordarea unei rambursari necuvenite de TVA;
b) in cadrul actiunilor de control fiscal s-au constatat fapte care pot intruni elementele constitutive ale unor infractiuni cu implicatii de natura fiscala;
c) cu ocazia inspectiei fiscale ulterioare au fost stabilite diferente mai mari de 10% din suma rambursata, dar nu mai putin de 50.000 lei pentru fiecare decont de TVA care a facut obiectul inspectiei fiscale ulterioare.
Ulterior, OUG nr. 38/2026 a extins cadrul legal, stabilind ca persoanele impozabile pot fi considerate cu risc de rambursare necuvenita a TVA si in alte situatii decat cele prevazute anterior.
 Copiaza Link-ul catre aceasta sectiune: Procedura de solutionare a deconturilor cu sume negative de TVA
Se modifica urmatoarele aspecte procedurale rezultate din activitatea practica a organelor fiscale cu atributii in solutionarea solicitarilor de rambursare:
Copiaza Link-ul catre aceasta sectiune: Cele 14 situatii din care rezulta ca firmele prezinta un risc de rambursare necuvenita a TVA
1. Persoana impozabila are actionari, asociati sau administratori care figureaza in baza de date speciala privind riscul de rambursare necuvenita a TVA;
2. Persoana impozabila are actionari, asociati sau administratori care detin asemenea calitati la alte persoane impozabile care figureaza in Baza de date speciala privind riscul de rambursare necuvenita a TVA;
3. Persoana impozabila insasi, asociatii, actionarii sau administratorii acesteia au inscrise in cazierul fiscal informatii privind atragerea raspunderii solidare cu debitorul stabilita prin decizia organului fiscal competent sau atragerea raspunderii patrimoniale cu debitorul ajuns in stare de insolventa pronuntata prin hotarare judecatoreasca definitiva;
4. Persoanele cu atributii de reprezentare sau de administrare a persoanei impozabile sau participantii la capitalul social au inscrise in cazierul fiscal fapte care sunt sanctionate ca infractiuni;
5. Persoana impozabila a efectuat regularizari ale taxei pe valoarea adaugata deductibile sau colectate in perioada din care provine suma solicitata la rambursare, cu impact semnificativ asupra sumei solicitate la rambursare;
6. Se constata cresterea semnificativa a sumei solicitate la rambursare fata de solicitarile anterioare;
7. Se constata frecventa ridicata a corectiilor de erori materiale in perioada din care provine suma solicitata la rambursare, cu impact semnificativ asupra sumei solicitate la rambursare;
8. Persoana impozabila nu are depuse, la data depunerii decontului cu optiune de rambursare, declaratiile fiscale D394, D390, D406 al caror termen de depunere a expirat;
9. Persoana impozabila se afla in procedurile de prevenire a insolventei, potrivit legii;
10. Persoana impozabila se afla in insolvabilitate;
11. Persoana impozabila a fost infiintata cu mai putin de 6 luni inaintea depunerii decontului cu sume negative de TVA cu optiune de rambursare supus solutionarii;

Booking & Airbnb Solutii fiscal-contabile pentru companii

Operare SAGA Exemple practice si recomandari

Cartea Verde a impozitului pe profit
12. Se constata ca valoarea TVA inscrisa in facturile emise raportate in sistemul RO e-Factura si bonurile fiscale raportate in sistemul RO e-Case de marcat este semnificativ mai mare decat valoarea TVA colectata pentru operatiuni interne inscrisa in decontul de TVA, cu luarea in considerare a prevederilor legale referitoare la sistemul TVA de incasare;
13. Se constata ca valoarea TVA deductibila pentru achizitii de bunuri/servicii in interiorul tarii inclusa in deconturile de TVA depuse de persoana impozabila este semnificativ mai mare decat valoarea TVA aferenta facturilor raportate in sistemul RO e-Factura de furnizorii acesteia, cu luarea in considerare a prevederilor legale referitoare la sistemul TVA de incasare;
14. Cel putin unul dintre furnizorii care au emis facturile din care provine o proportie semnificativa a TVA deductibila inscrisa in DNOR se afla in oricare dintre urmatoarele situatii:
a) figureaza in baza de date speciala privind riscul de rambursare necuvenita;
b) figureaza in baza de date speciala privind persoanele impozabile pentru care a fost declansata procedura de lichidare voluntara sau a fost deschisa procedura de insolventa;
c) are inscrise, in cazierul fiscal, fapte care sunt sanctionate ca infractiuni;
d) nu a depus declaratiile fiscale D300, D394, D390, D406 pentru care a intervenit obligatia legala de depunere in perioada din care provine suma solicitata la rambursare;
e) valoarea TVA inscrisa in facturile emise raportate in sistemul RO e-Factura si bonurile fiscale raportate in sistemul RO e-Case de marcat este semnificativ mai mare decat valoarea TVA colectata pentru operatiuni interne inscrisa in decontul de TVA, cu luarea in considerare a prevederilor legale referitoare la sistemul TVA de incasare;
f) se afla in stare de insolvabilitate, insolventa/reorganizare, faliment sau in procedurile de prevenire a insolventei;
g) inregistreaza obligatii fiscale restante reprezentand TVA;
h) figureaza, la data analizei, in Registrul contribuabililor/platitorilor inactivi/reactivati sau in Registrul persoanelor impozabile a caror inregistrare in scopuri de TVA conform art.316 a fost anulata;
i) a fost inregistrat/reinregistrat in scopuri de TVA in ultimele 6 luni si utilizeaza alta perioada fiscala decat luna calendaristica pentru declararea si plata TVA;
j) este persoana afiliata cu persoana impozabila care solicita rambursarea TVA.
k) a fost infiintat cu mai putin de 6 luni inaintea depunerii DNOR care face obiectul analizei.
Copiaza Link-ul catre aceasta sectiune: e-Factura si casele de marcat devin repere directe in analiza rambursarii
O componenta importanta este confruntarea informatiilor din decontul de TVA cu datele disponibile ANAF in sistemele electronice. Va reprezenta situatie de risc, cazul in care TVA din facturile emise raportate in RO e-Factura si din bonurile fiscale raportate prin sistemul caselor de marcat, este semnificativ mai mare decat TVA colectata pentru operatiunile interne declarata prin decont. In sens invers, ANAF va urmari si situatiile in care TVA deductibila declarata pentru achizitiile interne este semnificativ mai mare decat TVA aferenta facturilor raportate de furnizori in RO e-Factura. In ambele cazuri, se vor avea in vedere particularitatile sistemului TVA la incasare.
Copiaza Link-ul catre aceasta sectiune: Problemele furnizorului pot influenta rambursarea clientului
Cea mai importanta noutate pentru contribuabili este extinderea analizei asupra furnizorilor din care provine o proportie semnificativa a TVA deductibile solicitate la rambursare.
Riscul poate fi identificat daca un asemenea furnizor figureaza in bazele speciale de risc, este in lichidare, insolventa, reorganizare, faliment, prevenire a insolventei ori insolvabilitate, are anumite fapte inscrise in cazierul fiscal, nu si-a depus D300, D394, D390 sau D406, are TVA restanta ori figureaza ca inactiv sau cu inregistrarea in scopuri de TVA anulata. Sunt avute in vedere inclusiv anumite situatii privind inregistrarea recenta in scopuri de TVA, afilierea cu solicitantul rambursarii si infiintarea furnizorului cu mai putin de sase luni inaintea DNOR analizat.
Copiaza Link-ul catre aceasta sectiune: ANAF va putea reanaliza si contribuabilii deja inscrisi in baza de risc
Inscrierea in baza speciala nu este conceputa ca o situatie definitiva. Pentru contribuabilii inscrisi ca urmare a noilor criterii, compartimentul de specialitate va reanaliza situatia si va propune mentinerea sau radierea din baza de date. Daca nu mai este identificata niciuna dintre situatiile prevazute de noua anexa, se poate propune radierea.
Exista insa si o consecinta pentru deconturile deja in curs de solutionare: daca persoana este inscrisa in baza speciala, procedura care ar fi continuat fara control anticipat poate fi intrerupta, iar DNOR poate fi directionat catre inspectie fiscala anticipata.
Mai mult, se introduce un model distinct de Decizie privind desfiintarea Deciziei de rambursare a TVA. Astfel, daca decizia de rambursare a fost deja emisa fara inspectie anticipata, sub rezerva verificarii ulterioare, iar ulterior este constatata o situatie care impune controlul anticipat, decizia poate fi desfiintata, iar decontul va fi solutionat dupa efectuarea inspectiei.
Copiaza Link-ul catre aceasta sectiune: Alte modificari
Deconturile cu optiune de rambursare depuse dupa expirarea termenului legal vor fi supuse procedurii de corectare din oficiu a erorilor materiale, contribuabilul urmand sa fie notificat sa preia soldul negativ in decontul perioadei urmatoare.
Totodata, se detaliaza modul de reconstituire a sumei negative solicitate la rambursare si tratamentul perioadelor in care apar atat sume negative, cat si sume pozitive de TVA. In anumite situatii, daca rezulta ca soldul solicitat provine dintr-un numar de perioade mai mare decat numarul perioadelor de raportare utilizate intr-un interval de 12 luni, DNOR se solutioneaza cu inspectie fiscala anticipata.
Copiaza Link-ul catre aceasta sectiune: De cand se vor aplica noile reguli
Noile prevederi urmeaza sa se aplice incepand cu deconturile cu sume negative de TVA cu optiune de rambursare aferente lunii august 2026, respectiv trimestrului III 2026.
Regulile se vor aplica si DNOR aflate in curs de solutionare la data intrarii in vigoare, cu exceptia celor deja transmise structurii de inspectie fiscala pentru solutionare cu inspectie anticipata.
Sursa: PortalCodulFiscal.ro
NOU: Contabilitatea si Fiscalitatea pentru Dezvoltatorii Imobiliari. Modificari privind...
Articole similare
ANAF: 14 situatii in care firmele prezinta risc de rambursare necuvenita a TVAANAF actualizeaza procedura de stabilire din oficiu a TVA pentru firmele care nu depun D300Factura de avans: Termenul legal de emitere si regulile privind exigibilitatea TVAFactura primita cu intarziere: Care este tratamentul contabil si cum se declara in D300 si D394?Refacturare bilete de avion catre un partener din UE: Monografie contabila si implicatii fiscaleUltimele articole
Cum se solicita rambursarea TVA: Baza legala si procedura de urmatCum se pot corecta sumele eronate din decontul de TVA (D300)ANAF actualizeaza Formularul 300 - DECONT DE TVA: Ce cuprinde si instructiunile de completareDecontul precompletat RO e-TVA: Ce verifica ANAF, de ce apar diferente si ce sanctiuni se aplicaDiferente e-TVA: Ce trebuie sa faca destinatarul notificarii si care sunt sanctiunile pentru lipsa unui raspuns
DESCARCATI GRATUIT
Raportul Special
"ChatGPT pentru Contabili TOP prompturi utile"
Solutia simpla pentru a profita de tehnologia AI!






 RSS Flux RSS 2.0
 Sitemap XML