
Un proiect editorial marca Rentrop&Straton -
Liderul informatiilor specializate din Romania
Liderul informatiilor specializate din Romania
Raport GRATUIT pentru contabili

ChatGPT pentru Contabili TOP prompturi utile explicate clar
Solutia simpla pentru a profita de tehnologia AI!
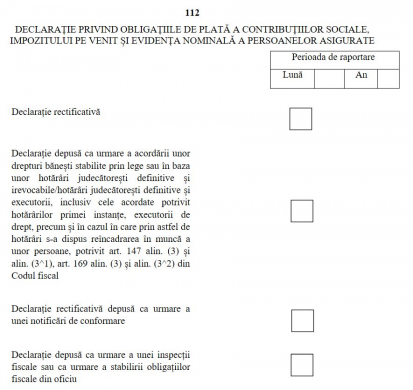
Ordinul ANAF nr. 605/95/928/2314/2026 aproba modelul, continutul, modalitatea de depunere si gestionare a formularului 112 „Declaratie privind obligatiile de plata a contributiilor sociale, impozitului pe venit si evidenta nominala a persoanelor asigurate”. Actul normativ a fost publicat in Monitorul Oficial, Partea I nr. 463 din 2 iunie 2026. Noul formular 112 se va folosi incepand cu declararea veniturilor aferente lunii iulie 2026.
In acest articol sunt prezentate principalele informatii despre Declaratia 112, motivele care au stat la baza actualizarii formularului, modificarile aduse, categoriile de contribuabili care au obligatia depunerii, termenul legal si modalitatea de transmitere a declaratiei catre ANAF.
 Copiaza Link-ul catre aceasta sectiune: De ce a fost necesar acest ordin
Prin art. III din O.U.G. nr. 89/2025 pentru modificarea Codului fiscal au fost introduse prevederi referitoare la veniturile din salarii si asimilate salariilor, in cazul in care salariul de baza brut lunar stabilit prin CIM, fara sporuri si alte adaosuri, este egal cu salariul minim brut pe tara garantat in plata, in vigoare in luna pentru care se acorda veniturile.
Astfel, au fost preluate prevederile privind masura „300 de lei din salariul minim, suma netaxabila”, aplicabila in anul 2025 potrivit O.U.G. nr. 156/2024.
Pentru anul 2026, masura se aplica astfel:
Pentru aceste sume nu se datoreaza impozit pe venit si contributii sociale obligatorii, in conditiile prevazute de art. III din O.U.G. nr. 89/2025.
Totodata, prin art. VII din aceeasi ordonanta au fost aduse modificari art. 17 din O.U.G. nr. 158/2005 privind concediile si indemnizatiile de asigurari sociale de sanatate.
Modificarea are rolul de a elimina obligatia contribuabililor de a recalcula indemnizatiile pentru concedii medicale si de a depune declaratii 112 rectificative pentru lunile anterioare.
Aceste prevederi intra in vigoare incepand cu data de 1 iulie 2026.
De asemenea, prin art. 6 pct. 29 si 30 din O.U.G. nr. 8/2026 au fost aduse modificari privind categoriile de venituri care nu reprezinta venit impozabil in intelesul impozitului pe venit, potrivit art. 76 alin. (4^1) din Codul fiscal.
Copiaza Link-ul catre aceasta sectiune: Principalele modificari aduse formularului 112
Prin noul ordin sunt operate urmatoarele modificari in formularul 112:

Ghidul practic al contabilului din domeniul constructiilor

Manual de politici contabile - Stick USB

Cartea verde a contabilitatii 2026
Copiaza Link-ul catre aceasta sectiune: Cine are obligatia depunerii Declaratiei 112?
Persoanele fizice si juridice care au calitatea de angajatori sau sunt asimilate acestora, institutiile si persoanele fizice prevazute la art. 681 alin. (2), art. 72 alin. (2), art. 84 alin. (8), art. 125 alin. (8) si (9), art. 147 alin. (1), (11), (12) si (13), art. 151 alin. (8), art. 169 alin. (1) si (11), art. 174 alin. (5), art. 174^1 alin. (5), art. 220 alin. (1) si (2) si art. 220^7 din Legea nr. 227/2015 au obligatia depunerii declaratiei prin mijloace electronice de transmitere la distanta.
Printre categoriile vizate se numara:
• firme si institutii publice cu angajati cu contract de munca
• platitorii de venituri din drepturi de proprietate intelectuala (cu retinere la sursa)
• platitorii de venituri din arenda
• agentiile pentru ocuparea fortei de munca (pentru prestatori casnici)
• unitatile militare platitoare de venituri salariale
Copiaza Link-ul catre aceasta sectiune: Declaratia 112: termen de depunere
Lunar - pana la data de 25 inclusiv a lunii urmatoare celei pentru care se platesc veniturile — pentru majoritatea angajatorilor.
Trimestrial - pana la data de 25 inclusiv a lunii urmatoare trimestrului pentru:
Atentie! Depunerea trimestriala inseamna completarea si depunerea cate unei declaratii separate pentru fiecare luna din trimestru. Ori de cate ori in cursul trimestrului salariatilor le inceteaza calitatea de asigurat sau beneficiaza de concedii medicale, platitorul depune declaratia pana la data de 25 inclusiv a lunii urmatoare celei in care a intervenit evenimentul.
Exceptie de la termenul de 25 decembrie: Creantele fiscale cu termen la 25 decembrie se declara pana la 21 decembrie (sau ultima zi lucratoare anterioara, daca 21 decembrie este zi nelucratoare).
Copiaza Link-ul catre aceasta sectiune: Declaratia 112 - modul de depunere
Declaratia se depune prin mijloace electronice de transmitere la distanta, conform legii.
Pentru depunerea declaratiei, platitorul/imputernicitul trebuie sa detina un certificat calificat, eliberat in conditiile Legii nr. 455/2001 privind semnatura electronica, republicata, cu modificarile si completarile ulterioare.
Programul de asistenta este pus la dispozitia contribuabililor gratuit de unitatile fiscale subordonate sau poate fi descarcat de pe site-ul Agentiei Nationale de Administrare Fiscala, la adresa www.anaf.ro.
Copiaza Link-ul catre aceasta sectiune: Spete frecvente la completarea D112
"Salariata cu salariu in CIM de 5000 lei, contract 8 ore/zi, doi copii in intretinere (Scolari).
-In data de 18.09.2026 i-a fost marit salariul la 5400 lei.
-a lucrat toata luna septembrie;
-a beneficiat de 22 tichete de masa in valoare de 40 lei;
-salariata are incheiata o pensie facultative in valoare de 150 lei pentru care aduce dovada platii lunar.
Cum se face calculul salariului pentru luna septembrie si cum se declara in D112?"
Raspuns:
Luna septembrie 2026 are 22 de zile lucratoare. Intrucat salariul de baza prevazut in contractul individual de munca este majorat de la 5.000 lei la 5.400 lei incepand cu data de 18.09.2026, salariul aferent lunii septembrie se determina proportional, separat pentru fiecare dintre cele doua perioade.
Calculul pentru luna septembrie 2026 este urmatorul:
Salariu brut aferent perioadei 01.09-17.09.2026: 5.000 lei / 22 zile lucratoare x 13 zile lucrate = 2.954,55 lei
Salariu brut aferent perioadei 18.09-30.09.2026: 5.400 lei / 22 zile lucratoare x 9 zile lucrate = 2.209,09 lei
Salariu brut realizat in luna: 5.164 lei
Tichete de masa: 22 zile x 40 lei/tichet = 880 lei
CAS: 5.164 lei x 25% = 1.291 lei
CASS: (5.164 lei + 880 lei) x 10% = 604 lei
Deducerea personala de baza este: 4.325 lei x 12,50% = 541 lei
Deducerea personala suplimentara: 100 lei/copil x 2 copii = 200 lei
Pensie facultativa deductibila = 150 lei
Baza de calcul a impozitului pe venit este: 6.044 lei - 1.291 lei - 604 lei - 541 lei - 200 lei - 150 lei = 3.258 lei
Impozit pe venit: 3.258 lei x 10% = 326 lei
Venitul net in bani este: 5.164 lei - 1.291 lei - 604 lei - 326 lei = 2.943 lei
La acest venit se adauga tichetele de masa in valoare de 880 lei, acordate salariatei.
Prin urmare, salariata primeste 2.943 lei net in bani, precum si 880 lei sub forma tichetelor de masa.
Declararea in formularul D112
In Sectiunea A, datele aferente salariatei se completeaza astfel:
Salariul de baza lunar brut prevazut in CIM: 5.400 lei
Tip asigurat: 1 – Salariat
Tip contract: N - norma intreaga
Ore norma zilnica: 8
Ore efectiv lucrate: 176
Total zile lucrate: 22
Baza CAS - rand 8: 5.164 lei
CAS - rand 11: 1.291 lei
Baza CASS - rand 9: 6.044 lei
CASS - rand 10: 604 lei
Baza CAM - rand 12: 5.164 lei
Suma netaxabila de 200 lei: 0 lei
In Sectiunea E.1 - Venituri din salarii obtinute la functia de baza, se completeaza astfel:
1. Venit brut din salarii si asimilate salariilor: 6.044 lei
2. Contributii sociale obligatorii: 1.895 lei
3. Numar persoane in intretinere: 2
4. Deducere personala totala: 741 lei
4.1. Deducere personala de baza: 541 lei
4.2. Deducere personala suplimentara: 200 lei
4.2.1. Deducere pentru persoana cu varsta de pana la 26 de ani: 0 lei, in ipoteza analizata
4.2.2. Deducere pentru copiii inscrisi intr-o unitate de invatamant: 200 lei
1. Alte deduceri: 150 lei
2. Baza de calcul a impozitului: 3.258 lei
3. Impozit pe venit: 326 lei.
In Sectiunea E.3, la randul 8 Total venit brut se inscrie suma de 6.044 lei.
Contravaloarea tichetelor de masa, in suma de 880 lei, se declara distinct in Sectiunea E.3, la randul 8.3.1 Contravaloarea tichetelor de masa, acordate potrivit legii.
"O societate desfasoara activitate de transport international. Soferii care efectueaza transport rutier de marfa se incadreaza in categoria lucratorilor mobili prevazuti de HG nr. 38/2008 si beneficiaza de prestatie suplimentara acordata lucratorilor mobili din transport rutier.
1. Care este tratamentul fiscal aferent?
2. Unde se declara sumele in D112, atat cele care se incadreaza in plafon cat si cele care depasesc plafonul neimpozabil?"
Raspuns:
Potrivit art. 76 alin. (2) lit. k) din Legea nr. 227/2015 privind Codul fiscal, prestatiile suplimentare primite de lucratorii mobili prevazuti de HG nr. 38/2008 beneficiaza de un regim fiscal neimpozabil in limita plafonului stabilit de acest articol.
Pentru partea care depaseste plafonul neimpozabil, sumele sunt considerate venituri asimilate salariilor si sunt supuse impozitului pe venit si contributiilor sociale obligatorii.
Plafonul neimpozabil se stabileste in functie de doua limite, care trebuie respectate cumulativ:
2,5 ori nivelul legal al diurnei stabilite pentru personalul institutiilor publice, corespunzator tarii in care se desfasoara activitatea;
limita a 3 salarii de baza corespunzatoare locului de munca ocupat.
Plafonul aferent celor 3 salarii de baza se calculeaza distinct pentru fiecare luna, prin raportarea celor 3 salarii la numarul de zile lucratoare din luna respectiva si inmultirea rezultatului cu numarul de zile corespunzator perioadei in care salariatul desfasoara activitatea in alta localitate, in tara sau in strainatate.
Rezultatul mai mic reprezinta plafonul neimpozabila pentru prestatiile acordate conducatorilor auto prevazuti in HG 38/2008.
In consecinta, partea din prestatia suplimentara care se incadreaza in plafonul neimpozabil nu este supusa impozitului pe venit, CAS, CASS si contributiei asiguratorii pentru munca. Partea care depaseste plafonul se impoziteaza si intra in baza de calcul al contributiilor sociale, potrivit regulilor aplicabile veniturilor salariale.
Temeiurile legale sunt art. 76 alin. (4) lit. h), art. 139 alin. (1) lit. j), art. 142 lit. g), art. 157 alin. (1) lit. m) si alin. (2), precum si art. 220^4 alin. (1) lit. h) din Codul fiscal.
Precizam ca prestatiile suplimentare acordate lucratorilor mobili din transportul rutier, incadrate la art. 76 alin. (2) lit. k) din Codul fiscal, nu sunt supuse plafonului lunar de 33% din salariul de baza, acesta fiind aplicabil altor prestatii acordate in baza clauzei de mobilitate, reglementate de art. 76 alin. (4^1) lit. a) din Codul fiscal.
In ceea ce priveste declararea in formularul D112, potrivit instructiunilor aprobate prin Ordinul comun nr. 605/95/928/2.314/2026, publicat in Monitorul Oficial nr. 463 din 2 iunie 2026, sumele se evidentiaza distinct, astfel:
Partea neimpozabila se declara la randul 8.4.6 - „Prestatii suplimentare primite de salariati in baza clauzei de mobilitate neimpozabile, conform art. 76 alin. (4) lit. h) din Codul fiscal”.
Conform instructiunilor de completare, la acest rand se inscriu prestatiile suplimentare primite de lucratorii mobili prevazuti de HG nr. 38/2008, in limita plafonului neimpozabil stabilit la art. 76 alin. (2) lit. k) din Codul fiscal.
Partea impozabila, reprezentand suma care depaseste plafonul neimpozabil, se declara la randul 8.2.4 - „Prestatii suplimentare primite de lucratorii mobili prevazuti in Hotararea Guvernului nr. 38/2008 [...], impozabile conform art. 76 alin. (2) lit. k) din Codul fiscal”.
Potrivit instructiunilor de completare, la acest rand se inscrie partea care depaseste plafonul neimpozabil si care intra in calculul obligatiilor fiscale aferente veniturilor din salarii.
Prin urmare, pentru situatia prezentata, prestatiile suplimentare acordate soferilor care efectueaza transport international se declara la randurile 8.4.6 si 8.2.4 din formularul D112, in functie de incadrarea sau depasirea plafonului neimpozabil. Nu se utilizeaza randurile 8.5.1 si 8.2.5, acestea fiind destinate altor prestatii acordate in baza clauzei de mobilitate, care nu intra sub incidenta art. 76 alin. (2) lit. k) din Codul fiscal.
Exemplu de calcul
Presupunem ca un sofer care efectueaza transport international de marfa beneficiaza de o prestatie suplimentara de mobilitate de 100 euro/zi, in urmatoarele conditii:
Salariul de baza brut: 5.000 lei;
Numarul de zile lucratoare din luna: 20;
Numarul de zile de activitate in strainatate: 18;
Tara de referinta: Germania, pentru care diurna legala este de 35 euro/zi, potrivit HG nr. 518/1995;
Curs de schimb utilizat pentru exemplificare: 1 euro = 5 lei.
1. Calculul plafonului de 2,5 ori diurna legala
35 euro x 2,5 = 87,50 euro/zi
87,50 euro x 18 zile x 5 lei = 7.875 lei
2. Calculul plafonului de 3 salarii de baza
3 x 5.000 lei = 15.000 lei
15.000 lei : 20 zile lucratoare = 750 lei/zi
750 lei x 18 zile = 13.500 lei
Prin urmare, plafonul neimpozabil este de 7.875 lei, reprezentand limita cea mai mica dintre cele doua plafoane calculate.
3. Calculul prestatiei suplimentare acordate
100 euro x 18 zile x 5 lei = 9.000 lei
Din suma totala de 9.000 lei:
7.875 lei reprezinta venit neimpozabil, pentru care nu se datoreaza impozit pe venit, CAS, CASS si CAM;
1.125 lei (9.000 - 7.875) reprezinta venit impozabil, pentru care se datoreaza impozit pe venit, CAS, CASS si CAM.
4. Declararea in D112
Suma de 7.875 lei se declara la randul 8.4.6 din sectiunea E3 - Venituri neimpozabile, iar suma de 1.125 lei se declara la randul 8.2.4 din aceeasi sectiune - Venituri asimilate salariilor impozabile.
Sursa: Portalcodulfiscal.ro
ANAF verifica (drastic) CONTABILITATEA pentru Uber si Bolt. Vezi Ghidul Practic:
Articole similare
Asociatii de proprietari: Cele mai importante obligatii pe care trebuie sa le cunoastetiConcediile medicale in 2026: Reguli de calcul, declararea in D112 si monografia contabilaPrime de Paste acordate angajatilor: Cum se evidentiaza in contabilitate si in D112?8 intrebari esentiale despre Declaratia Unica precompletata si raspunsurile ANAFConversie dividende de incasat in imprumut: Cum se inregistreaza in contabilitateUltimele articole
Cesiune parti sociale. Incadrare fiscala, declararea impozitului si tratamentul CASSDECLARATIA 112: Descarca ultima versiune ANAF!Venituri din drepturi de autor: Cum se calculeaza contributiile datorate [Studiu de caz]Reglementarile legale privind termenele de pastrare a documentelor financiare: Ce trebuie sa stie fiecare contabilRadiere punct de lucru si depunerea Declaratiei 060: care este procedura de urmat?Articole similare
OUG 20/2023 introduce noi reguli privind esalonarea la plata. Conditii mai dure pentru firmeDeclaratia 112: Ghid de completare si termene 2026OUG 18/2018: aflati principalele masuri!Declaratia unica, aprobata de Guvern. Afla in ce caz vor avea contribuabilii o reducere de 10%!Ce se intampla cu romanii care au depus declaratia 600? Cosmar sau bucurie?Ultimele articole
Ministrul Finantelor: Ne gandim sa nu mai fie necesara depunerea Declaratiei 600 si plata sa se faca pe baza de CNPDescarcati Declaratia 112 - Ultima versiune valabila 2020 - Stare D112Precizari in Codul Fiscal: impozitarea veniturilor pentru Asociatiile de ProprietariImpozitul pe veniturile obtinute din Romania de nerezidenti - Norme Metodologice Codul fiscalPrevederi actuale: Conventiile de evitare a dublei impuneriArticole similare
Conferinta Nationala de Fiscalitate si Contabilitate: Ce trebuie sa stie contabilii despre schimbarile din 2026 - 2027Tichete culturale: Regim fiscal, monografie contabila si cumul cu alte beneficii acordate salariatilorDe la MICRO la impozit pe profit: Ce se intampla daca modificarea vectorului fiscal este facuta cu intarziereImpozitul pe profit: Cine este scutit de la plata si exemplu practicCrazy Days pentru contabili: Ce ghiduri sa ai la indemana, cu explicatii, exemple si studii de cazUltimele articole
WEBINAR Impozit pe profit - De la rezultat contabil la rezultat fiscal: Deductibilitate, erori in practica, exemple si studii de cazContractul de superficie intre doua persoana juridice: Monografie contabila si tratament fiscalFirmele care si-au platit taxele la timp primesc o bonificatie de 3%: Ce prevede noua proceduraWEBINAR TVA in practica: Studii de caz si interpretari fiscale pentru problemele de zi cu ziContabilitate pentru Uber si Bolt: Declararea veniturilor, regimul TVA si spete practice explicate pentru PFA si SRL
DESCARCATI GRATUIT
Raportul Special
"ChatGPT pentru Contabili TOP prompturi utile"
Solutia simpla pentru a profita de tehnologia AI!






 RSS Flux RSS 2.0
 Sitemap XML