
Un proiect editorial marca Rentrop&Straton -
Liderul informatiilor specializate din Romania
Liderul informatiilor specializate din Romania
Raport GRATUIT pentru contabili

ChatGPT pentru Contabili TOP prompturi utile explicate clar
Solutia simpla pentru a profita de tehnologia AI!
 | Contabilitate |
Studii de caz
Gestionarea corecta a cheltuielilor cu autoturismele utilizate in cadrul unei firme reprezinta un aspect esential al administrarii fiscale si contabile. Avand in vedere ca aceasta categorie de cheltuieli se afla printre cele mai atent verificate de catre organele fiscale, este crucial ca antreprenorii si managerii financiari sa inteleaga regimul aplicabil si implicatiile acestuia asupra impozitului pe profit, impozitului pe venit, contributiilor salariale si taxei pe valoarea adaugata (TVA).
Conform Codului fiscal, cheltuielile auto si TVA-ul aferent sunt deductibile integral doar daca vehiculele sunt utilizate exclusiv in scopul activitatii economice.
Aceasta regula se aplica vehiculelor cu o masa totala maxima autorizata de pana la 3.500 kg si cu un numar maxim de noua locuri (inclusiv cel al soferului). Companiile trebuie sa demonstreze folosirea vehiculelor exclusiv in interes de afaceri prin intermediul foilor de parcurs.
 Copiaza Link-ul catre aceasta sectiune: Regimul general de intocmire
Potrivit art. 27 din Regulamentul de aplicare a O.U.G. nr. 195/2002 aprobat prin H.G. nr. 1391/2006, verificarea starii tehnice a vehiculelor, mentionarea acesteia in foaia de parcurs sau ordinul de serviciu reprezinta obligatii in sarcina persoanelor juridice detinatoare de autovehicule.
Potrivit legislatiei fiscale, intocmirii foii de parcurs decurge din necesitatea justificarii utilizarii vehiculelor, in sensul acordarii deductibilitatii integrale la calculul profitului impozabil/venitului din activitati independente si a exercitarii dreptului de deducere a TVA.
Copiaza Link-ul catre aceasta sectiune: Informatii minime obligatorii fiscal
In temeiul prevederilor pct. 68 alin. (2) din Normele metodologice, emis in aplicarea art. 298 alin. (1) din Codul fiscal, foaia de parcurs trebuie sa cuprinda cel putin urmatoarele informatii:
• categoria de vehicul utilizat,
• scopul si locul deplasarii,
• kilometrii parcursi,
• norma proprie de consum carburant pe kilometru parcurs.
Aceste elemente minime asigura informatia necesara pentru a justifica in perspectiva unei inspectii fiscale regimul de utilizare a vehiculului si deductibilitatea integrala a tuturor cheltuielilor aferente acestuia.

Planul de conturi general Functiunea si corespondenta conturilor

PFA II IF Taxe Impozite Deduceri Contributii

Cartea verde a contabilitatii 2026
Cu toate acestea, pentru a elimina riscul ca administratia fiscala sa retrateze operatiunea considerand ca nu sunt indeplinite conditiile pentru eliminarea restrictiilor privind limitarea dreptului de deducere pot fi avute in vedere impunerea catre personalul care utilizeaza vehiculele sa completeze si alte informatii.
Pot fi avute in vedere informatii mai detaliate privind data efectuarii deplasarii identitatea persoanei care a efectuat-o etc.
Copiaza Link-ul catre aceasta sectiune: Ce elemente pot fi cuprinse in foaia de parcurs
Multe alte informatii pot fi incluse in foaia de parcurs, insa acestea nu au caracter obligatoriu, ele tin de decizia interna a detinatorului de vehicule, pentru a reflecta de o maniera cat mai transparenta conditiile de utilizare a vehiculelor.
Conform Codului fiscal, cheltuielile auto si TVA-ul aferent sunt deductibile integral doar daca vehiculele sunt utilizate exclusiv in scopul activitatii economice. Scapati de riscul unor deduceri incorecte si de stresul sanctiunilor ANAF! Parcurgeti chiar acum lucrarea Autoturisme pe firma. Regimul fiscal-contabil! Contine informatii la zi, in conformitate cu legislatia din 2026!
Desi informatiile minimale au fost descrise mai sus, din perspectiva organelor fiscale identificarea cat mai precisa a modului de utilizare a vehiculelor reprezinta o garantie a corectitudinii si va determina o limitare a eventualelor cercetari detaliate.
Din aceasta perspectiva, chiar daca presupune costuri suplimentare de administrare si un volum suplimentar de timp acordat intocmirii, foaia de parcurs mai detaliata confera o siguranta sporita in raport cu adminstratia fiscala si o mai mare rigoare la nivelul unitatii.
Ce elemente pot fi cuprinse in foaia de parcurs
Va prezentam mai jos o enumerare a elementelor ce pot fi cuprinse in foaia de parcurs:
• denumirea societatii;
• numarul de inmatriculare al autovehiculului, marca;
• starea autovehiculului;
• conducatorul auto;
• data emiterii/intocmirii;
• data si ora expedierii si sosirii, plecare/sosire, data/ora;
• perioada la care se refera;
• norma proprie de consum;
• combustibilul existent in rezervor la inceputul si sfarsitul perioadei, pe tipuri de combustibil (benzina, motorina, gaz, ulei pentru schimb, ulei pentru completare);
• alimentarile pe parcursul perioadei;
• kilometrii la plecare si la sosire, din care pe drumuri neamenajate
• persoana care a folosit autovehiculul etc.
Intrucat foile de parcurs nu reprezinta formulare tipizate, pot fi adaptate de fiecare societate in functie de necesitatile proprii ale acesteia sau de particularitatile activitatii, de regula sub forma unui tabel. Societatea poate recurge de asemenea la achizitionarea unor seturi de formulare preimprimate de completat sau poate recurge la completarea informatica (program sau tabel excel).
Copiaza Link-ul catre aceasta sectiune: Exemple de deplasari considerate in interes de afaceri includ:
Copiaza Link-ul catre aceasta sectiune: Nereguli in cadrul inspectiilor fiscale
Gestionarea corecta a cheltuielilor auto este esentiala pentru evitarea riscurilor fiscale.
Documentatia-suport reprezinta un element esential pentru justificarea deductibilitatii cheltuielilor auto. In 2026, controalele ANAF au evidentiat numeroase situatii in care contribuabilii au pierdut facilitati fiscale din cauza lipsei unor justificari adecvate. Firmele care nu au putut demonstra utilizarea vehiculelor in scopuri economice au fost supuse unor ajustari fiscale, implicand impunerea unor impozite suplimentare.
Conform reglementarilor fiscale in vigoare, cheltuielile auto sunt deductibile in proportie de 50% pentru vehiculele care nu sunt utilizate exclusiv in desfasurarea activitatii economice. Deductibilitatea integrala se aplica doar anumitor categorii de vehicule, precum cele destinate serviciilor de urgenta sau transportului de persoane.
Pentru a asigura conformitatea cu cerintele ANAF si a preveni eventuale sanctiuni, este optim ca societatile sa isi revizuiasca si sa isi actualizeze politicile interne privind utilizarea si justificarea cheltuielilor aferente autovehiculelor.
Printre cele mai des identificate nereguli in cadrul inspectiilor fiscale referitoare la cheltuielile auto se numara:
• Utilizarea vehiculelor in interes personal fara ajustarea cheltuielilor si a TVA-ului;
• Lipsa foilor de parcurs sau necompletarea acestora conform cerintelor Codului fiscal;
• Utilizarea vehiculelor pentru transportul angajatilor la si de la locul de munca, desi exista mijloace de tranport in comun cu disponibilitate la ore rezonabile;
• Depasirea limitei deductibile pentru cheltuielile de amortizare;
• Deducerea TVA-ului de pe bonuri fiscale neconforme;
• Lipsa ordinelor de deplasare pentru justificarea utilizarii vehiculelor in interes de serviciu.
Copiaza Link-ul catre aceasta sectiune: Model foaie de parcurs - exemplu de completare
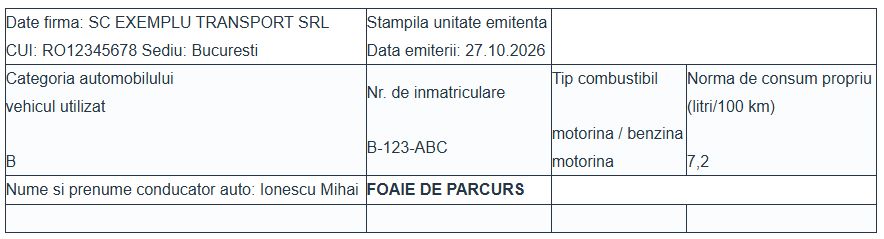
Modelele documentelor financiar-contabile pot fi adaptate in functie de specificul si necesitatile entitatilor, cu conditia respectarii continutului de informatii prevazut la pct. 2, respectiv pct. 10, precum si a normelor de intocmire si utilizare a acestora. Acestea pot fi pretiparite sau editate cu ajutorul sistemelor informatice de prelucrare automata a datelor.
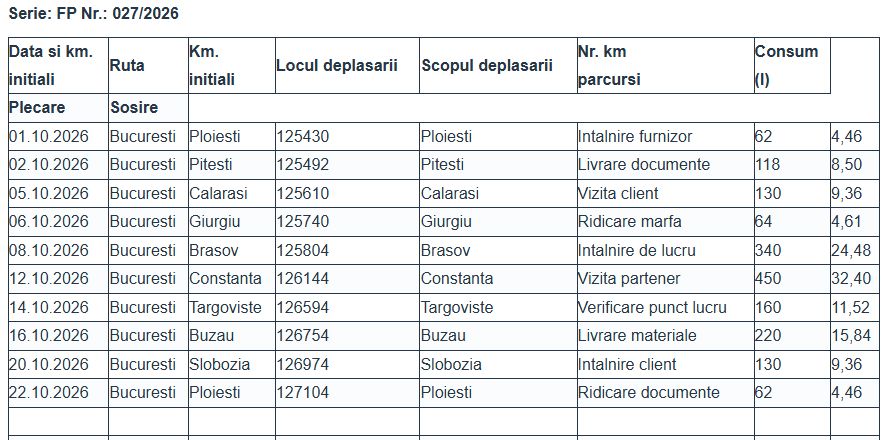
Total litri consumati: 124,99; Total km parcursi: 1.736 km
Cost / l: 7,45 lei; Cost total: 931,18 lei
Km. initiali inceput luna: 125.430 km; Km. initiali sfarsit luna: 127.166 km
Intocmit: Popescu Andreea
Conducator auto: Ionescu Mihai Semnatura:
Salariat, PFA sau SRLs Ce alegi si cu cati bani ramais
Articole similare
Ordinul de deplasare sau foaia de parcurs? Cum justificati corect deplasarile salariatilorFoaia de parcurs: 5 conditii esentiale pentru validitatea arhivarii electroniceDecontare cheltuieli autoturism electric: Regimul de deductibilitate, documentele necesare si modalitatea de calculDeducerea integrala a cheltuielilor cu combustibilul: Atentie la conditiile ce trebuie indeplinite!Transportul salariatilor la si de la locul de munca: ce documente sunt necesare pentru decontarea transportuluiUltimele articole
Plata decont: monografie privind depasirea sumei aprobate pentru decontarea combustibiluluiDeducerea cheltuielilor cu autoturisme second-hand: 8 lucruri de baza pentru contabiliFoaia de Parcurs: Obligativitate, Intocmire si Deducere TVA [Model]Obligatia de completare a foii de parcurs. Cand sunt cheltuielile integral deductibile?Intocmirea foii de parcurs. Care sunt informatiile obligatorii?Articole similare
Dealeri si service-uri auto: Care sunt principalele riscuri fiscale ale activitatii?Bunurile de lux si amenajarile de agrement, in vizorul ANAF: ce verifica inspectorii fiscaliService auto si comert cu autoturisme: Regimul marjei, deduceri fara risc si monografii contabile pentru cazuri dificileErori SPV in practica: Situatii reale semnalate de contabili si solutii de corectareCe taxe plateste un apicultor cu PFA in 2026 - ghid complet cu CAS, CASS si Declaratia UnicaUltimele articole
Modificari in Codul fiscal - Accize si alte taxe speciale: 13 noutati privind alcoolul, tutunul si produsele energeticeDecontare COMBUSTIBIL: Conditii fiscale si ce trebuie sa stiti despre Ordinul de deplasareTVA deductibila: Exemple de neclaritati care apar la deducerea TVAModificare TVA august 2025: 3 Studii de caz cu solutii concrete[VIDEO] e-TVA explicat cu Ionut Jinga: 14 intrebari esentiale si raspunsuri clareArticole similare
De ce memoria documentara a firmei protejeaza administratorul in timpCodul UIT si monitorizarea GPS in RO e-TRANSPORT: Ce obligatii au furnizorul si TRANSPORTatorul si cine plateste amenda?Operatiuni neimpozabile in Romania: Studiu de caz privind conditiile, documentele justificative si raportareaConferinta Nationala de Fiscalitate si Contabilitate: Ce trebuie sa stie contabilii despre schimbarile din 2026 - 2027Capcanele ascunse din sistemul TollRo: Ce se schimba in contabilitatea firmelor cu flote de peste 3,5 toneUltimele articole
Planul de conturi si monografiile contabile: Cum ajungeti de la contul potrivit la inregistrarea corecta?Cum poate deveni smartphone-ul un instrument util pentru organizarea vietii de zi cu ziCodul UIT pentru autoturisme cumparate din strainatate: Cine declara TRANSPORTul si cand NU mai este necesarRO e-Sigiliu: Ce TRANSPORTuri sunt vizate, care sunt criteriile de risc si ce amenzi risca soferiiUber si Bolt, in atentia ANAF: Ce obligatii de raportare trebuie respectate si care sunt implicatiile fiscaleArticole similare
Atentie la facturile pe firma pentru cumparaturi personale: Iata 5 riscuri fiscale care pot atrage atentia ANAF!Dauna totala la un autoturism in leasing financiar: Implicatii contabile si monografia recomandata de consultantul fiscalCapital social majorat la ONRC, dar aportul asociatului nu a fost virat. Cum se procedeaza contabil?De ce memoria documentara a firmei protejeaza administratorul in timpFACTURA emisa de un service auto, decontata partial de firma de asigurari: Care este monografia contabila?Ultimele articole
In ce situatii are nevoie un neplatitor de cod special de TVA?Facturi retransmise eronat in RO e-FACTURA si stornate ulterior: Tratamentul contabil, declararea in D300 si D394 si documentele pastrate la dosarConferinta Nationala de Fiscalitate si Contabilitate: Ce trebuie sa stie contabilii despre schimbarile din 2026 - 2027Ce verifica ANAF in contabilitatea firmelor de constructii si dezvoltare imobiliaraGhid complet pentru neplatitorii de TVA: Plafoane, declaratii si studii de caz explicate practic
DESCARCATI GRATUIT
Raportul Special
"ChatGPT pentru Contabili TOP prompturi utile"
Solutia simpla pentru a profita de tehnologia AI!







 RSS Flux RSS 2.0
 Sitemap XML